Zum Inhalt springen
Frage 15. Juli 2020 · 32 Antworten

Junge Deutsche entdecken die Aktie

Hallo,

ausgerechnet in der Corona-Krise berichten vor allem die Onlinebanken über einen Run auf Aktien und zahlreiche Depoteröffnungen.

Seit Jahresbeginn zählt ING rund 200.000 neue Depots. „Vor allem bei den Kunden unter 40 Jahren sehen wir in den letzten Monaten eine deutlich erhöhte Nachfrage nach Depots“, sagte Daniel Llano Manibardo, Vorstandsmitglied von ING Deutschland.

alle Zitate von: https://boerse.ard.de/boersenwissen/boersengeschichte-n/die-robinhoodhausse100.html

Comdirect hat laut „Welt am Sonntag“ in den ersten fünf Monaten dieses Jahres 177.000 Neukunden für Wertpapierdepots angelockt. Es ist das stärkste Wachstum seit 20 Jahren, also seit dem Höhepunkt des Neuer-Markt-Booms.

Die Transaktionen werden meist über Onlinebanking abgewickelt.

Besonders ETF-Sparpläne sind heiss begehrt. Aber wie kommt es zu dieser Entwicklung? In der Krise wurde offenbar, dass Verluste nur eintreten, wenn sie realisiert werden. Wer kaltblütig genug war, hat bis heute überhaupt keine realen Verluste und die Wertminderung auf dem Papier ist bereits um mehr als 50 Prozent reduziert.

Die Gefahr eines totalen Wertverlustes ist sicher keine Fakenews, aber so wahrscheinlich wie die Gefahr, dass den Galliern der Himmel auf den Kopf fällt.

Eine kuriosere Erklärung hat der Investor und Dividendenexperte Christian W. Röhl:

„Die Millennials saßen während des Lockdowns gelangweilt daheim rum - und weil Fortnite auf die Dauer auch langweilig ist, haben sie mal mit Börse angefangen.“ Aktien kaufen übers Smartphone sei schließlich sooo einfach…" und weil der Markt just dann nach oben gedreht hat, als der Lockdown begann, haben sie auch alle Geld verdient", weiß Röhl. „Jetzt fühlen sie sich als Super-Investoren.“

Wenn junge Leute angesichts des Ausblicks auf ihre Rente einen ETF-Sparplan abschließen, ist das sicher nicht das Dümmste, was sie tun können.

Ist das nur eine Modeerscheinung oder der Beginn eines positiveren Ansehens des Aktienmarktes?

Gruß, Hans-Jürgen Schneider
Diese Frage stammt aus dem Jahr 2020. Weißt du es heute besser?

Aktuelle Antwort ergänzen

32 Antworten

Servus,

ja das geistert durch mehrere div Medien. auch von anderen Anbietern wird hoher Zuwachs gemeldet. die angebliche Gesamtsumme die ich in einer Onlie-Zeitung gelesen habe brachte mich aber etwas zum zweifeln wie viele Personen neu dazugekommen sein sollten.

0 Hilfreich
consilio schrieb:zum Beitrag ↑

Die Gefahr eines totalen Wertverlustes ist sicher keine Fakenews, aber so wahrscheinlich wie die Gefahr, dass den Galliern der Himmel auf den Kopf fällt.

die letzten Wochen geschlafen? Oder sagt dir Wirecard nix?

Und ehrlich: auch ich habe mir überlegt im Februar/März ein Depot anzulegen, weil ich auch davon ausging, dass die Aktien auch wieder steigen werden. Von daher: wenigstens haben die verstanden wann es sich lohnt einzusteigen…

0 Hilfreich

Interessant ist da auch noch die gegenläufige Meldung, dass die Wohlhanbende ihr Geld abziehen
https://www.finanzen.net/nachricht/aktien/gewinnmitnahmen-ubs-milliardaere-wollen-geld-aus-aktienmaerkten-abziehen-9076459

Wolfgang schrieb:zum Beitrag ↑

die letzten Wochen geschlafen? Oder sagt dir Wirecard nix?

Einzelbeispiele gibt es wieder, diese spiegeln aber nicht den Gesamtmarkt.

1 Hilfreich
Antwort auf anon44275120zum Beitrag ↑

Interessant ist da auch noch die gegenläufige Meldung, dass die Wohlhanbende ihr Geld abziehen https://www.finanzen.net/nachricht/aktien/gewinnmitnahmen-ubs-milliardaere-wollen-geld-aus-aktienmaerkten-abziehen-9076459 Ei …

das ist korrekt. Aber wie viele wissen denn das und investieren in den Markt (d.h. streuen den Aktienbesitz) und wie viele investieren halt in eine Aktie (z.B. Volksaktie) und schauen anschließend in die Röhre? Ich finde, das ist weit mehr als nur ein „Einzelbeispiel“.

Und meine bescheidene Meinung: Wenn alle massiv sagen, investiert euer Geld in den Aktienmarkt, ist es Zeit sich davon zu verabschieden. Der Aktienmarkt ist durch die Geldpumpmaschine der Notenbanken überbewertet und aufgebläht. Ziehen die Wolhabenden ihr Geld aus den Aktien, bleiben die Kurse nur stabil, wenn sie viele Dumme finden, die ihre Aktien kaufen.

0 Hilfreich
consilio schrieb:zum Beitrag ↑

Wenn junge Leute angesichts des Ausblicks auf ihre Rente einen ETF-Sparplan abschließen, ist das sicher nicht das Dümmste, was sie tun können.

Tatsächlich bin ich kein Fan von Sparplänen dieser Art. Durch diese Art der Investition kann man mathematisch kaum von positiven Entwicklungen profitieren.

Davon mal abgesehen funktionieren auch ETF nur so lange, wie es nicht zu viele den denen gibt 🙂 wer also in ETF investiert sollte sich dringend durchlesen, wie die eigentlich funktionieren.

0 Hilfreich
Antwort auf Wolfgangzum Beitrag ↑

das ist korrekt. Aber wie viele wissen denn das und investieren in den Markt (d.h. streuen den Aktienbesitz) und wie viele investieren halt in eine Aktie (z.B. Volksaktie) und schauen anschließend in die Röhre? Ich finde …

Hallo Wolfgang,

junge Leute haben nicht das Geld, um groß zu investieren. Da finde ich einen Sparplan für einen ETF nicht schlecht. Und um hier auch gleich auf die Argumentation von Zerschmetterling einzugehen. Mit einem Sparplan steht man sogar bei fallenden Kursen noch ganz gut da. Man bekommt dann für die monatliche Rate mehr Anteile am Fond.

Wer so bekloppt ist, in wirecard zu investieren, hat es nicht besser verdient. Sowas käme mir nicht in den Sinn. Mein persönliches Börsenjahr begann am 20. Februar mit round about 290k. Als ich dasDepot eröffnete, habe ich 2011 für 186k ETFs und eine Einzelaktie gekauft. Nur um Dir die Relation zu zeigen.

Mein Depot stand bei über 300k als die Krise kam. Es ging rasend abwärts. Erst bei 199k wurde es ruhiger. Vor zwanzig Jahren hätte ich aus den Ohren geblutet. Diesmal war ich so kalt wie das Eis auf dem Yukon. Ich habe nichts gemacht. Heute liegt mein Depot wieder bei 257k. Im Grunde hat mich die Krise nichts gekostet, weil ich die Verluste auf dem Papier nicht realisiert habe. Diese brutale, singuläre Krise, die es in dieser Form noch nie gab, war also nur ein retardierendes Element in der positiven Entwicklung meines Depots.

Natürlich muss ich mich, wie bei jeder Geldanlage, sehr genau über ETFs und Aktien informieren. Dafür kann man gut und gerne drei Monate ansetzen. Man kann auch probeweise ein Depot einrichten, nur um zu sehen, wie es läuft.

ETFs sind so erfolgreich, dass sie durch Börsenleute bereits schlecht gemacht werden. Wie sonst könnte ich aber ohne ETF in weltweit über 4000 Firmen investieren?

Schönes Wochenende, Hans-Jürgen Schneider

0 Hilfreich

Hallo Consilio,
ich zitiere mal Zerschmetterling:
Einzelbeispiele gibt es wieder, diese spiegeln aber nicht den Gesamtmarkt.

Das beziehe ich jetzt mal auf Dich 🙂

Toll wie das bei dir gelaufen ist. Ich schon lange einsteigen, letztes Jahr waren dann auch mal Rücklagen vorhanden, leider kam halt wieder alles anders als geplant und jetzt sitze ich wieder mit aufgezehrten Rücklagen da. Gut, ich muss mir im Gegensatz zu anderen keine Sorgen machen, aber selbst 4-5k kann ich mir dieses und voraussichtlich auch nächstes Jahr nicht aus den Rippen schneiden um wenigstens mal 1-2 Aktien in ein Depot zu legen.

consilio schrieb:zum Beitrag ↑

Wer so bekloppt ist, in wirecard zu investieren, hat es nicht besser verdient.

naja. das sahen viele ganz anders! Und genau das ist halt die Gefahr an der Börse. Und damit muss man einfach klar kommen, dass bei so einer Investition auch ganz klar der Totalverlust drin ist. Genau deshalb habe ich hier geschrieben, weil ich absolut anderer Meinung als du bist:

consilio schrieb:zum Beitrag ↑

Die Gefahr eines totalen Wertverlustes ist sicher keine Fakenews, aber so wahrscheinlich wie die Gefahr, dass den Galliern der Himmel auf den Kopf fällt.

ein totaler Wertverlust, der dann realisiert werden muss, weil z.B. Arbeitslosigkeit da ist oder das Geld für die Rente eingeplant war, der muss verkraftet werden, jederzeit.

0 Hilfreich
Antwort auf Wolfgangzum Beitrag ↑

Hallo Consilio, ich zitiere mal Zerschmetterling: Einzelbeispiele gibt es wieder, diese spiegeln aber nicht den Gesamtmarkt. Das beziehe ich jetzt mal auf Dich 🙂 Toll wie das bei dir gelaufen ist. Ich schon lange einste …

Hallo Wolfgang,

Du bist der rationale Typ, der nachdenkt, bevor er etwas tut und das ist eine wichtige Eigenschaft, um an der Börse Erfolg zu haben.

Hier mal ein paar Grundsätze, die unbedingt beachtet werden müssen:

Nur Geld investieren, das man voraussichtlich über längere Zeit nicht braucht.
Lernen, wie die Börse funktioniert, das geht auch im Netz, sollte aber gründlich gemacht werden.
Auf keinen Fall als Anfänger in Einzelaktien investieren.

Die Lösung des Problems heißt ETF. Hier mal einen Bericht der Verbraucherzentrale dazu:

Das sagt die Verbraucherzentrale zu ETFs

Bei wirecard, wo die Gier über die Vernunft gesiegt hat, kannst Du die Nachteile bei der Investition in Einzelaktien ganz gut erkennen. Die Firma meldet Konkurs an und das Geld ist verschwunden.

Wenn bei einem ETF, in dem über 4000 Firmen enthalten sind, eine Firma in Konkurs geht, wird sie ausgelistet und durch eine andere ersetzt. Der Schaden hält sich in Grenzen.

Und wenn Dich ein schlimmes Schicksal trifft, Du kommst nie leichter zu Geld, als durch den Verkauf von Aktien. Ein totaler Werteverlust wäre es, wenn Du ein Haus als Vorsorge für die Rente gebaut hättest und das brennt ab.

Gruß, Hans-Jürgen Schneider

0 Hilfreich
consilio schrieb:zum Beitrag ↑

der Verbraucherzentrale dazu

[link zu einer ETF-Werbeseite]

Und nun kann und Hans-Jürgen @consilio mal gepflegt erklären, wer eingentlich „die verbraucherzentrale“ ist und uns mal eine Primärquelle nennen und nicht eine ETF-Werbeseite?

Danke

1 Hilfreich
C_Punkt Moderation
consilio schrieb:zum Beitrag ↑

Und wenn Dich ein schlimmes Schicksal trifft, Du kommst nie leichter zu Geld, als durch den Verkauf von Aktien. Ein totaler Werteverlust wäre es, wenn Du ein Haus als Vorsorge für die Rente gebaut hättest und das brennt ab.

Dann zahlt die Gebäudeversicherung man hat Bargeld statt einer Hütte.

consilio schrieb:zum Beitrag ↑

Die Lösung des Problems heißt ETF. Hier mal einen Bericht der Verbraucherzentrale dazu:

ETF Nachrichten – 11 Jun 20

Das sagt die Verbraucherzentrale zu ETFs

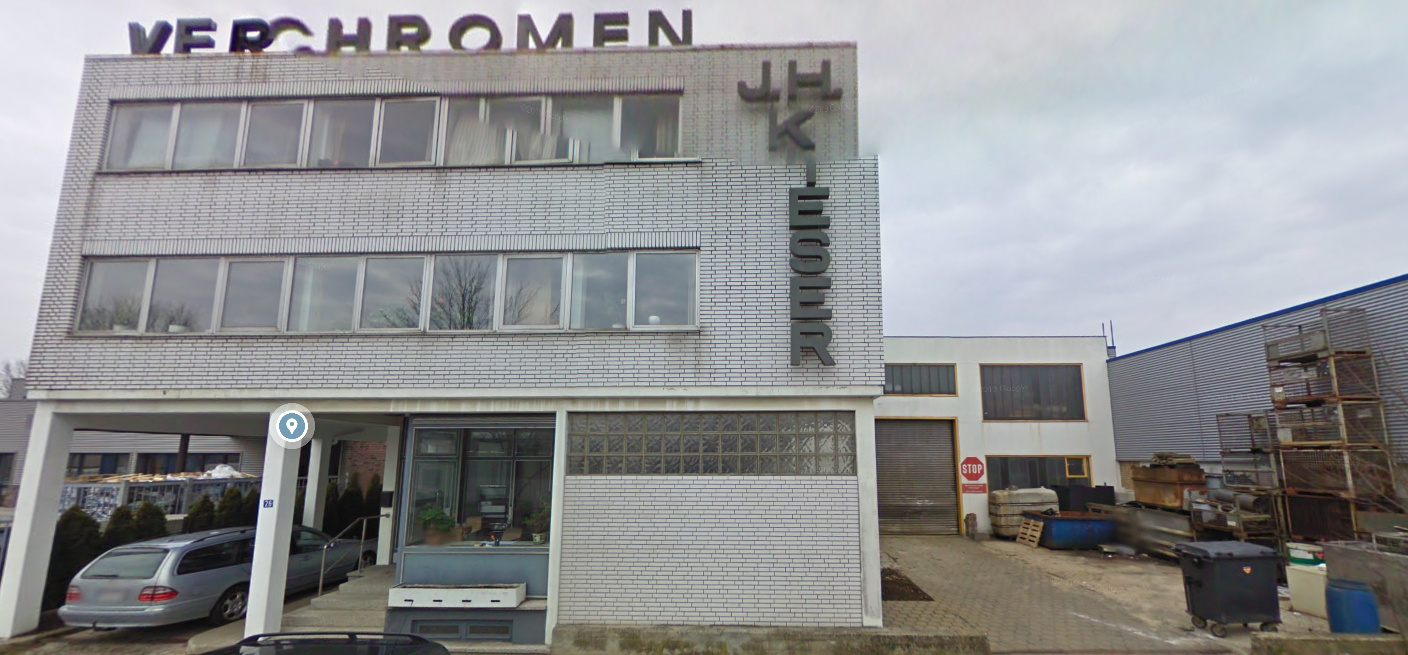
Wer würde jemandem nicht glauben, der seinen Firmensitz in diesem Gebäude hat:

1 Hilfreich
C_Punkt schrieb:zum Beitrag ↑

Dann zahlt die Gebäudeversicherung man hat Bargeld statt einer Hütte.

Lustig!

In dem Link von mir ist das gut zusammengefasst, was die Verbraucherzentralen (Stiftung Warentest) zu dem Thema veröffentlichen.

Hier eine kleine Auswahl:

Fonds und ETF im Vergleich: Die Besten für Ihr Portfolio

Welche Vorteile und Nachteile haben ETFs? | Verbraucherzentrale.de

Geldanlage und Altersvorsorge: So legen Sie Ihr Erspartes am besten an! |...

Klar bin ich so blöd, dass ich nicht einmal merke, dass mein Link keine Primärquelle ist.

Kannst Du dann bitte mal eruieren, in welchen Gebäuden diese Verbraucherzentralen angesiedelt sind?

Gesegnet seien jene, die nichts zu sagen haben und den Mund halten!
Oscar Wilde

0 Hilfreich
C_Punkt Moderation
Hilfreichste Antwort
consilio schrieb:zum Beitrag ↑

die Verbraucherzentralen (Stiftung Warentest) zu dem Thema veröffentlichen.

In dem „Artikel“ steht, daß „die Verbraucherzentrale“. empfiehlt. Das ist Mumpitz, denn die Verbraucherzentrale gibt es nicht. Die Stiftung Warentest hat mit den Verbraucherzentralen übrigens auch nichts zu tun, falls Du das mit der Klammer andeuten wolltest. Die ganze Seite, auf die Du verlinkt hast, ist voll mit Werbung, Halbwahrheiten und Clickbait. Ich will damit nicht sagen, daß die Aussagen hinsichtlich der ETFs an sich falsch sind, aber die Quelle ist ungeeignet.

consilio schrieb:zum Beitrag ↑

Verbraucherzentrale.de

Es hat schon seinen Sinn, warum ich seit Jahrzehnten davon abrate, den Rat von Verbraucherzentralen in Anspruch zu nehmen. Allein die Vergleichsrechnung ist schon eine Unverschämtheit.

3 Hilfreich
Antwort auf C_Punktzum Beitrag ↑

In dem „Artikel“ steht, daß „die Verbraucherzentrale“. empfiehlt. Das ist Mumpitz, denn die Verbraucherzentrale gibt es nicht. Die Stiftung Warentest hat mit den Verbraucherzentralen übrigens auch nichts zu tun, falls Du …

Hallo,

das ist alles OK.

Ich zweifle Dein Urteil nicht an, aber kannst Du mir bitte kurz erklären, warum die Vergleichsrechnung eine Unverschämtheit ist.

Danke, Hans-jürgen Schneider

0 Hilfreich
C_Punkt Moderation
consilio schrieb:zum Beitrag ↑

aber kannst Du mir bitte kurz erklären, warum die Vergleichsrechnung eine Unverschämtheit ist.

Weil da von völlig unrealistischen Kosten ausgegangen wird. Niemand muß z.B. 5% Ausgabeaufschlag für einen Aktienfonds ausgeben und auch bei den jährlichen Verwaltungsgebühren hat man sich zielsicher den Spitzenwert herausgegriffen, um die ETFs besser aussehen zu lassen.

0 Hilfreich
Antwort auf C_Punktzum Beitrag ↑

Weil da von völlig unrealistischen Kosten ausgegangen wird. Niemand muß z.B. 5% Ausgabeaufschlag für einen Aktienfonds ausgeben und auch bei den jährlichen Verwaltungsgebühren hat man sich zielsicher den Spitzenwert hera …

Danke, auf diesem Feld kennst Du Dich aus.

0 Hilfreich
C_Punkt schrieb:zum Beitrag ↑

Das ist Mumpitz, denn die Verbraucherzentrale gibt es nicht. …
Es hat schon seinen Sinn, warum ich seit Jahrzehnten davon abrate, den Rat von Verbraucherzentralen in Anspruch zu nehmen.

Das ist in diesem Falle kein Mumpitz, weil es zwar 16 Verbraucherzentralen gibt, der von consilio verlinkte Artikel aber von der Gemeinschaftsredaktion für den Internetauftritt der Verbraucherzentralen ist.
Und ich empfehle seit Jahrzehnten grundsätzlich auf den Rat von Verbraucherzentralen und der Stiftung Warentest zu hören, anstatt auf den von z.B. „Bankberatern“.

0 Hilfreich
C_Punkt schrieb:zum Beitrag ↑

…, um die ETFs besser aussehen zu lassen.

Warum sollte die Gemeinschaftsredaktion für den Internetauftritt der Verbraucherzentralen das tun?

0 Hilfreich
C_Punkt Moderation
Pontius schrieb:zum Beitrag ↑
C_Punkt schrieb:zum Beitrag ↑

Das ist Mumpitz, denn die Verbraucherzentrale gibt es nicht. …
Es hat schon seinen Sinn, warum ich seit Jahrzehnten davon abrate, den Rat von Verbraucherzentralen in Anspruch zu nehmen.

Das ist in diesem Falle kein Mumpitz, weil es zwar 16 Verbraucherzentralen gibt, der von consilio verlinkte Artikel aber von der Gemeinschaftsredaktion für den Internetauftritt der Verbraucherzentralen ist.

Er hat auf diesen Artikel verlinkt:

Das sagt die Verbraucherzentrale zu ETFs

Und darin ist die Rede von DER Verbraucherzentrale und darauf bezog sich mein „Mumpitz“. Hätte man aber auch erkennen können, wenn man nicht wieder diesen Beißreflex verspürt hätte.

Pontius schrieb:zum Beitrag ↑

Und ich empfehle seit Jahrzehnten grundsätzlich auf den Rat von Verbraucherzentralen und der Stiftung Warentest zu hören, anstatt auf den von z.B. „Bankberatern“.

Gut, daß die hier gar nicht um Spiel sind.

Pontius schrieb:zum Beitrag ↑

Warum sollte die Gemeinschaftsredaktion für den Internetauftritt der Verbraucherzentralen das tun?

Wenn Dir die Interpretation lieber ist, daß die Leute von DER Verbraucherzentrale von Tuten und Blasen keine Ahnung haben, dann wähle diese.

0 Hilfreich
C_Punkt schrieb:zum Beitrag ↑

Er hat auf diesen Artikel verlinkt:
Das sagt die Verbraucherzentrale zu ETFs
Und darin ist die Rede von DER Verbraucherzentrale und darauf bezog sich mein „Mumpitz“. Hätte man aber auch erkennen können, wenn man nicht wieder diesen Beißreflex verspürt hätte.

Es ist trotzdem in diesem Fall kein Unsinn oder falsch verkürzt von „der Verbraucherzentrale“ zu schreiben, weil sich die „etf-nachrichten“ offensichtlich auf Artikel unter der Überschrift „verbraucherzentrale“ der Gemeinschaftsredaktion für den Internetauftritt der Verbraucherzentralen beziehen und somit klar ist, dass alle Verbraucherzentralen zu diesem Thema einen einheitlichen Standpunkt haben.

C_Punkt schrieb:zum Beitrag ↑

Gut, daß die hier gar nicht um Spiel sind.

An wen, außer an C_Punkt, sollte sich denn der ratsuchende potentielle Anleger wenden, wenn die „Bankberater“ nicht im Spiel sind und die Verbraucherzentralen
und folglich auch die Fachleute der Stiftung Warentest, keine Ahnung haben?

C_Punkt schrieb:zum Beitrag ↑

Wenn Dir die Interpretation lieber ist, daß die Leute von DER Verbraucherzentrale von Tuten und Blasen keine Ahnung haben, dann wähle diese.

Für mich ist die Verkürzung von „Gemeinschaftsredaktion für den Internetauftritt der Verbraucherzentralen“ zu „Die Verbraucherzentrale“ kein Mumpitz, dafür ist aber für mich deine pauschale Aussage, dass die Leute von der Verbraucherzentrale keine Ahnung haben, großer Mumpitz.

0 Hilfreich
C_Punkt Moderation
Pontius schrieb:zum Beitrag ↑

„etf-nachrichten“

Das ist eine Werbeseite für ETFs und dort wird 25 mal auf DIE Verbraucherzentrale verwiesen, ohne daß a) wenigstens einmal auf einen Artikel der oder einer Verbraucherzentrale verwiesen wird (und sei es nur der Gemeinschaftsredaktion) und b) erwähnt wird, daß es DIE Verbraucherzentrale nicht gibt, sondern daß damit die Gemeinschaftsredaktion gemeint ist. Dort wird mit dem guten Namen, den die Verbraucherzentralen erstaunlicherweise noch haben, Werbung für ETFs gemacht.

Pontius schrieb:zum Beitrag ↑

und die Verbraucherzentralen
und folglich auch die Fachleute der Stiftung Warentest, keine Ahnung haben?

Ich verstehe schon das Wort „folglich“ nicht.

Pontius schrieb:zum Beitrag ↑

An wen, außer an C_Punkt, sollte sich denn der ratsuchende potentielle Anleger wenden,

Er kann z.B. damit anfangen, sich selbst über das Thema zu informieren, wie das C_Punkt auch gemacht hat, denn weder in der Bankausbildung vor 30 Jahren noch in den verschiedenen Kreditbereichen in einer Bank lernt(e) man etwas über Geldanlage in ETFs oder spezifisch über Geldanlage in Krisenzeitung oder Anlageberatung generell.

Pontius schrieb:zum Beitrag ↑

Für mich ist die Verkürzung von „Gemeinschaftsredaktion für den Internetauftritt der Verbraucherzentralen“ zu „Die Verbraucherzentrale“ kein Mumpitz,

Siehe oben.

Pontius schrieb:zum Beitrag ↑

dafür ist aber für mich deine pauschale Aussage, dass die Leute von der Verbraucherzentrale keine Ahnung haben, großer Mumpitz.

Es gibt genug Leute, die glauben, daß von dort mehr kommt als Allgemeinplätze, unvollständige und/oder falsche Informationen. Insofern bist Du in guter Gesellschaft. Laß Dir aber gesagt sein, daß ich in den Bereichen, in denen ich mich auskenne, noch nichts von den Verbraucherzentralen und der Stiftung Warentest/Finanztest gehört habe, das vollständig und korrekt gewesen wäre. Als Hermann-Josef Tenhagen noch den Chefredakteur bei Finanztest gemimt hat, verging kein Auftritt im ARD Morgenmagazin, bei dem ich nicht versucht war, dort anzurufen und zu fragen, warum die da nicht mal einen echten Experten zu Wort kommen lassen wollen. Zu der grandiosen Vergleichsrechnung der Gemeinschaftsredaktion habe ich mich ja bereits geäußert; so etwas geht gar nicht, wenn man angeblich neutral informieren möchte.

0 Hilfreich
C_Punkt schrieb:zum Beitrag ↑

Das ist eine Werbeseite für ETFs …

Ja, dessen bin ich mir bewusst und es wäre sicher besser gewesen, gleich die Primärquelle anzugeben, aber die Aussage „der Verbraucherzentrale“ wurde doch nicht verfälscht.

C_Punkt schrieb:zum Beitrag ↑

Dort wird mit dem guten Namen, den die Verbraucherzentralen erstaunlicherweise noch haben, Werbung für ETFs gemacht.

Ist doch verständlich und legitim, sofern die Aussagen korrekt wiedergegeben werden.

C_Punkt schrieb:zum Beitrag ↑

Ich verstehe schon das Wort „folglich“ nicht.

Weil ich keinen wesentlichen Unterschied darin sehe, was „die Verbraucherzentrale“
und die Stiftung Warentest zu diesem Thema schreiben.

C_Punkt schrieb:zum Beitrag ↑

Er kann z.B. damit anfangen, sich selbst über das Thema zu informieren, …

Dazu müsste er aber wissen, welcher Quelle er vertrauen kann und welcher nicht.
Und wenn er schon nicht Vereinen, die im staatlichen Auftrag für Verbraucherschutz zuständig sind oder einer gemeinnützigen Verbraucherorganisation trauen kann, wem denn dann?

C_Punkt schrieb:zum Beitrag ↑

Zu der grandiosen Vergleichsrechnung der Gemeinschaftsredaktion habe ich mich ja bereits geäußert; so etwas geht gar nicht, wenn man angeblich neutral informieren möchte.

Die schreiben ja von typischen Kosten und nicht, dass der Ausgabeaufschlag immer 5% und die Verwaltungskosten immer 1,5% betragen.
In ihrem Fonds-Kostenrechner sollen ja z.B. deshalb auch die voreingestellten 5% durch den Ausgabeaufschlag ersetzt werden, der tatsächlich zu zahlen ist.
„boerse.de“ schreibt u.a. folgendes:
"Die Höhe des Aufschlags, … bei Aktienfonds kann sie bei bis zu 6% liegen.
… So müssen Anleger … mit einer laufenden jährlichen Belastung … bei Aktienfonds mit 0,8% bis 3% rechnen. "
Die 5% und die 1,5% scheinen also noch nicht einmal Spitzenwerte zu sein, sofern dieser Aussage geglaubt werden darf.

0 Hilfreich
C_Punkt Moderation
Pontius schrieb:zum Beitrag ↑

Dazu müsste er aber wissen, welcher Quelle er vertrauen kann und welcher nicht.
Und wenn er schon nicht Vereinen, die im staatlichen Auftrag für Verbraucherschutz zuständig sind oder einer gemeinnützigen Verbraucherorganisation trauen kann, wem denn dann?

Den eigenen Augen vielleicht. Man kann ja die Bedingungen seiner Bank/seines „Brokers“ und die Fondsbedingungen ja einfach mal lesen. Wem das zu kompliziert ist, sollte sich dann andere Anlageformen suchen. Für die Grundlagen gibt es natürlich noch so Dinge wie Wikipedia, Börsenlexika oder diese Dinger mit so Seiten aus Papier, die zudem den Vorteil haben, daß sie nicht nur einer geschrieben, sondern mindestens ein weiterer den Lektor gemacht hat.

Pontius schrieb:zum Beitrag ↑

Die schreiben ja von typischen Kosten und nicht, dass der Ausgabeaufschlag immer 5% und die Verwaltungskosten immer 1,5% betragen.

Typisch ist, daß man mittlerweile den Großteil der Aktienfonds ohne Ausgabeaufschlag erwerben kann. Da geht es schon einmal los. Des weiteren steht da auch gerne mal, daß Einzelwerte für den Anleger nichts taugen. Das stimmt aber so nicht. Es geht doch darum, was ich als Anleger will. Will ich an der Entwicklung eines Marktes teilhaben, so kann ein ETF eine gute Wahl sein. Wenn ich aber an Rüstungsaktien oder erneuerbare Energien glaube, sieht mein Spektrum doch schon wieder ganz anders aus. Genauso kann man bei der Wette auf einen Markt schon total falsch liegen, so daß es egal ist, ob ich selber ein paar türkische Aktien gekauft habe oder einen ETF, der einen türkischen Index abbildet. Des weiteren spielt natürlich auch der Zeitpunkt der Anlage eine Rolle und zwar - je nach Anlagezeitraum - eine größere als die Frage, ob ich auf fünf einzelne Aktien setze oder einen ETF, der einen Index abbildet.

Und auch wenn Du gleich wieder das Kotzen anfängst: die Geschäftsbeziehung zwischen einem Kreditinstitut und seinen Kunden beruht nicht darauf, den Kunden möglichst schnell möglichst viel Geld für die eigene Provision aus den Rippen zu leiern, sondern darauf, daß beide etwas davon haben und zwar auf Dauer.

Das hat wiederum zur Folge, daß es tatsächlich Mitarbeiter gibt, die tatsächliche Beratungsgespräche führen und wenn man dann am Ende ermittelt hat, daß ein Fonds auf europäische dividendenstarke Titel das beste Anlageschema darstellt, ist es im Regelfall vollkommen Latte, ob man den hauseigenen Fonds oder den der Konkurrenz zwei Türen weiter kauft (wobei auch die Beratung nicht zwangsläufig darauf hinausläuft, auch wenn das gerne behauptet wird), weil die Wertentwicklungen bei solchen Fonds in der Regel nicht besonders stark auseinanderlaufen.

Wenn man natürlich in etwas diffuses investieren (wie z.B. in Aktien nachhaltig wirtschaftender Unternehmen in Entwicklungsländern) will, dann kann der Unterschied zwischen Fonds A und Fonds B erheblich sein, aber dann wird es auch wieder schwierig, einen passenden ETF zu finden.

0 Hilfreich

Das ist wohl eindeutig ein Hype. Ich werde ja schon immer misstausch, wenn die Deutschen allgemein die Börse für sich entdecken. Wenn es dann noch junge Deutsche sind, die keinerlei Wissen in Bezug auf Börse, Wirtschaft und Ökonomie haben, dann ist klar, was los ist.
Scheinbar ist zur breiten Bevölkerung durchgedrungen, dass ETFs cool sind, und seit dem letzten Abverkauf Aktien günstig wären.
Und statistisch ist es ja auch nachweisbar, dass die Großen Fische nicht nachgekauft, sondern verkauft haben, und die Kleinanleger in den letzten Monaten die Kurse hoch gekauft haben.
Eine Dienstmädchenhausse eben. Zumindest meiner Einschätzung nach.
Wenn nun auch Galileo und Youtuber von der Aktienanlage erzählen, dann weiß man was los ist. Normalerweise ist zwar die BILD der beste Kontraindikator, aber Galileo und Youtuber haben mindestens das selbe nicht vorhandene Niveau, und dienen deshalb auch bestens als Kontraindikator.

1 Hilfreich
C_Punkt Moderation
anon63529683 schrieb:zum Beitrag ↑

Und statistisch ist es ja auch nachweisbar, dass die Großen Fische nicht nachgekauft, sondern verkauft haben, und die Kleinanleger in den letzten Monaten die Kurse hoch gekauft haben.
Eine Dienstmädchenhausse eben. Zumindest meiner Einschätzung nach.

Was denn jetzt? Statistisch nachweisbar oder Deiner Einschätzung nach? Daß sich die Kleinanleger wie schon 2001 und 2007/2008 auch diesmal wieder eine blutige Nasen holen werden, nachdem endlich wieder ein bißchen Aktienkultur aufgekommen ist, sehe ich auch so, aber daß die Kleinanleger die hunderte von Milliarden in den Ring geworfen haben, die für den jüngsten Kursanstieg nötig waren, halte ich für eine überaus mutige Behauptung. Vielmehr wird das daran gelegen haben, daß die institutionellen Anleger wieder schnell zurückgekehrt sind, um ihren Kapitalgebern am Jahresende nicht einen Rückstand von 0,x% gegenüber der Konkurrenz erklären zu müssen. Die Liquidität, die die Notenbanken seit gut zehn Jahren praktisch unbegrenzt bereitstellen, ist ja immer noch da und muß irgendwo investiert werden. Raus und rein geht’s nun einmal bei Aktien und Anleihen am schnellsten. Daher geht es auch da am schnellsten rauf und runter. Als ein Ergebnis des Handelns der Kleinanleger sehe ich eher die Entwicklung des Goldpreises an.

0 Hilfreich

Hallo anon,

ich werde auch immer misstausch, wenn die Klügsten der Klugen hier ihre Verschwörungstheorien zum besten geben.

anon63529683 schrieb:zum Beitrag ↑

Das ist wohl eindeutig ein Hype

Was ist eindeutig ein Hype? Und gibt es auch zweideutige Hypes?

anon63529683 schrieb:zum Beitrag ↑

Ich werde ja schon immer misstausch, wenn die Deutschen allgemein die Börse für sich entdecken.

Warum?

Glaubst Du wirklich, junge Leute hätten

anon63529683 schrieb:zum Beitrag ↑

keinerlei Wissen in Bezug auf Börse, Wirtschaft und Ökonomie ?

Es gibt eine Menge junger Leute, die erstklassig ausgebildet sind und sehr gut verdienen. Die investieren fast alle erfolgreich an der Börse.

Die „breite Bevölkerung“ glaubt, dass ETFs „cool sind“? Warum sollen die denn cool sein? Und welche Meinung vertrittst Du denn in Bezug auf Exchange Tradet Fonds?

anon63529683 schrieb:zum Beitrag ↑

Und statistisch ist es ja auch nachweisbar, dass die Großen Fische nicht nachgekauft, sondern verkauft haben, und die Kleinanleger in den letzten Monaten die Kurse hoch gekauft haben.

Ich bitte Dich inbrünstig, mir mal einen Link für diese Statistiken zu schicken. Oder stehen Deine Argumentatiosfiguren nicht vielmehr auf diesem morschen Sockel:

anon63529683 schrieb:zum Beitrag ↑

Zumindest meiner Einschätzung nach.

Und wie man ein nicht vorhandenes Niveau haben kann, hätte ich auch gerne von Dir erklärt.

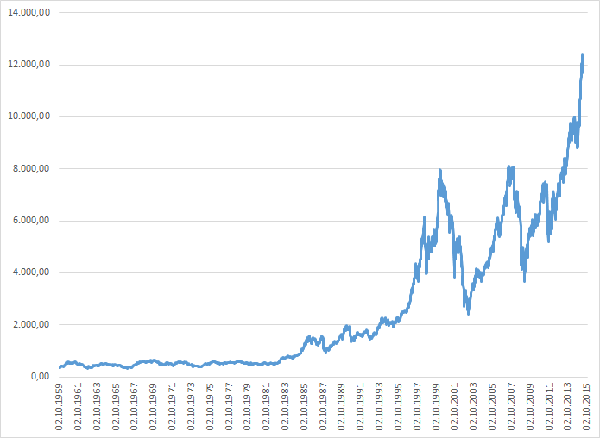
Nur um Dir mal die beiden Börsencrashs (2001 und 2008) grafisch darzustellen:

Ich hätte gerne noch gewußt, wie Du denn Dein Geld anlegst.

Gruß, Hans-Jürgen Schneider

0 Hilfreich
consilio schrieb:zum Beitrag ↑

Nur um Dir mal die beiden Börsencrashs (2001 und 2008) grafisch darzustellen

Hallo Hans-Jürgen,
Betrügereien am Neuen Markt, Telekomhype, Bankenkrise und Wirecard. Wenn in scheinbar seriösen Segmenten wie dem DAX Schwindel möglich ist, welcher Neu- und Kleinanleger hat dann noch Mut zum zocken? Ich finde es verbrecherisch, wenn Negativzinsen und das Nichtbestehen einer Art 624 Mark Gesetz den Anleger zwingen, nicht mündelsichere Anlagen abzuschließen. Bleibt als letzte Möglichkeit, auf ein den DAX abbildendes Zertifikat zu setzen?
Gruß
Rakete

0 Hilfreich
C_Punkt Moderation
raketenbasis schrieb:zum Beitrag ↑
consilio schrieb:zum Beitrag ↑

Nur um Dir mal die beiden Börsencrashs (2001 und 2008) grafisch darzustellen

Betrügereien am Neuen Markt,

Du meinst, Betrügereien bei Unternehmen, die am NM gelistet waren. Die Jungs waren halt genauso geldgeil wie die Anleger. Ich habe so einige von denen kennengelernt. Interessanterweise waren die Unternehmen vor dem Börsengang oft ziemlich genau 100 Mio. Euro wert. Also bevor man sie richtig bewertet hat, aber die 100 Mio. kamen reflexhaft im ersten Gespräch auf die Frage, was denn die Bude wohl ihrer Meinung nach wert sei.

raketenbasis schrieb:zum Beitrag ↑

Bankenkrise

Was hat die mit Schwindel zu tun?

raketenbasis schrieb:zum Beitrag ↑

Wirecard

Siehe oben: Geldgeilheit auf beiden Seiten. Daß sich da seltsame Dinge abspielten, konnte man erkennen. Das hätte jeden Anleger davon abhalten können, die Aktie zu kaufen. Aber das viele Geld, das man vielleicht nicht verdient hätte…

raketenbasis schrieb:zum Beitrag ↑

Mut zum zocken

Wer zocken will, verliert zu recht. Geldanlage ist etwas anderes.

raketenbasis schrieb:zum Beitrag ↑

wenn Negativzinsen und das Nichtbestehen einer Art 624 Mark Gesetz den Anleger zwingen

Niemand wird zu irgendetwas gezwungen und das 624 Mark-Gesetz gibt es immer noch, nur heißt es anders (offensichtlich nach 20 Jahren Euro).

raketenbasis schrieb:zum Beitrag ↑

nicht mündelsichere Anlagen abzuschließen.

Wie gesagt: dazu wird niemand gezwungen. Außerdem sind Anleihen unsexy, auch wenn man damit in den letzten Jahren auch viel Geld verdienen konnte, was wiederum daran liegt, daß mündelsichere Anlagen eigentlich nicht mehr mündelsicher sind - von wegen Blase am Anleihemarkt.

raketenbasis schrieb:zum Beitrag ↑

Bleibt als letzte Möglichkeit, auf ein den DAX abbildendes Zertifikat zu setzen?

Genau, dazu sind wir alle gezwungen. Furchtbare Sache!!!11ELF

Kurze Verständnisfrage: was wolltest Du uns eigentlich mit Deinem Artikel vermitteln?

0 Hilfreich
C_Punkt schrieb:zum Beitrag ↑
raketenbasis schrieb:zum Beitrag ↑

Bankenkrise

Was hat die mit Schwindel zu tun?

Ich hatte nur beim NM von Schwindel gesprochen. [quote=„C_Punkt, post:28, topic:9474016“]
Daß sich da seltsame Dinge abspielten, konnte man erkennen.
[/quote]
Auch ein Börsenneuling, der glaubt, dass die imIndex notierten Unternehmen zertifiziert wirtschaftsgeprüft werden? Wenn man sich darauf nicht verlassen kann, wird Anlage zum

C_Punkt schrieb:zum Beitrag ↑

zocken

C_Punkt schrieb:zum Beitrag ↑

624 Mark-Gesetz gibt es immer noch,

War ein schlechtes Beispiel von mir. Besser: Steuerfreiheit der Kapitalerträge aus Lebensbersicherungen nach mindestens 12 Jahren.[quote=„C_Punkt, post:28, topic:9474016“]
Kurze Verständnisfrage: was wolltest Du uns eigentlich mit Deinem Artikel vermitteln?
[/quote]

Das die Negativzinspolitik konservative Sparer förmlich an die Börse zwingt, auch wenn es den Deutschen mehrheitlich widerstrebt.

Was meinst du mit 11 ELF?

Beste Grüße
Rakete

0 Hilfreich
Antwort auf raketenbasiszum Beitrag ↑

Hallo Hans-Jürgen, Betrügereien am Neuen Markt, Telekomhype, Bankenkrise und Wirecard. Wenn in scheinbar seriösen Segmenten wie dem DAX Schwindel möglich ist, welcher Neu- und Kleinanleger hat dann noch Mut zum zocken? I …

Hallo Raketenbasis,

C_Punkt hat alles Wichtige zu Deinem Beitrag gesagt.

Hier wird niemand zu irgendetwas gezwungen, schon garnicht zum Zocken. Von den Daytradern macht nur ein Viertel Gewinn, der Rest verliert Geld.

Und C_Punkt hat auch recht, wenn er weiter oben schreibt:

C_Punkt schrieb:zum Beitrag ↑

Daß sich die Kleinanleger wie schon 2001 und 2007/2008 auch diesmal wieder eine blutige Nasen holen werden, nachdem endlich wieder ein bißchen Aktienkultur aufgekommen ist, sehe ich auch so,

Aber nur, weil sie verkaufen. Im Crash kaut man nach, so billig kommt man selten an Aktien oder ETF-Anteile. Wer das diesmal getan hat, konnte viel Geld verdienen.

Aber ein ETF ist keine Lösung für jedermann. Das ist nämlich eine langfristige Anlage, mindestens zehn Jahre. Das ist für mich das Gegenteil von Zocken. Furchtbar langweilig.

Jetzt noch was persönliches: Hast Du mal darüber nachgedacht, dass Du eigentlich viel zu intelligent bist, um Dich in Deinen Beiträgen ständig als Opfer darzustellen?

Gruß, Hans-Jürgen Schneider

0 Hilfreich
C_Punkt Moderation
raketenbasis schrieb:zum Beitrag ↑
C_Punkt schrieb:zum Beitrag ↑

Daß sich da seltsame Dinge abspielten, konnte man erkennen.

Auch ein Börsenneuling, der glaubt, dass die imIndex notierten Unternehmen zertifiziert wirtschaftsgeprüft werden?

Ein Wirtschaftsprüfer prüft den Jahresabschluß und läßt sich bestimmte Sachverhalte nachweisen und das macht der deutsche Wirtschaftsprüfer auch nur in und für Deutschland, d.h. die deutsche Gesellschaft. Der Wirtschaftsprüfer ist aber nicht dafür da, die Logik der Geschäftsentwicklung, das Geschäftsmodell oder die Verständlichkeit des Jahresabschlusses zu prüfen. Und wenn ihm gefälschte Unterlagen vorgelegt werden, ist er übrigens auch machtlos.

Der Börsenneuling hätte sich zum Beispiel des Jahresabschluss der Wirecard AG zur Hand nehmen und darin feststellen können, daß die Wirecard AG ein Ergebnis nach Steuern von rd. 50 Mio. Euro auswies. Darin enthalten waren Gewinne von Tochtergesellschaften von rd. 140 Mio. Die AG hat also einen Verlust von 90 Mio. Euro gemacht. Klar, sie ist praktisch nur Holding, aber 90 Mio.? Und wenn man sich dann anschaut, wo der Gewinn angefallen ist:
Irland 62 Mio.
Deutschland 130 Mio.
Dubai 237 Mio.

Der Rest Kleckerkram bzw. defizitär.

Da kann man sich schon ein bißchen wundern. Als zweites kann man mal lesen, was die eigentlich machen. Also ich bin ja schon so ein bißchen in der Branche, aber so etwas
„Mit dem vielfältigen Leistungsangebot entlang der gesamten Wertschöpfungskette und der Kombination aus Softwareleistungen und Bankprodukten deckt Wirecard das Kerngeschäft im Bereich der elektronischen Zahlungsabwicklung rund um Zahlungsakzeptanz, Issuing, Digital Banking und Mehrwertservices ab und verknüpft diese mit neuen Produktinnovationen (sic!). Hierbei stehen unseren Kunden insbesondere Innovationen zur Digitalisierung des stationären Handels, Omni-Channel-Lösungen sowie erweiterte Mobile-Payment-Funktionen zur Verfügung. Ergänzende digitale Mehrwertdienste wie Data Analytics-Tools oder Transaction- oder Retail Banking Services runden die Leistungen der Plattformlösung ab.“

Klingt jetzt nicht unbedingt nach maximaler Transparenz, oder?

Hinzu kommen die Geschwindigkeit der Unternehmensentwicklung und die Entwicklung des Aktienkurses. EM-TV drängte sich schon seit Jahren als Vergleich auf.

Um es zu verkürzen: spätestens im Januar 2019 hätte man die Finger von der Aktie lassen müssen, denn da wurden die ersten Artikel in der FT veröffentlicht, in denen schon sehr klar die Rede davon war, daß da etwas nicht stimmte, und über diese Artikel wurde auch in Deutschland sehr medienwirksam diskutiert. Die BaFin arbeitete zwar zunächst in die falsche Richtung (Verdacht durch Marktmanipulation durch Dritte), aber derartige Berichte sollten nicht dazu einladen, eine Aktie zu kaufen.

raketenbasis schrieb:zum Beitrag ↑

Das die Negativzinspolitik konservative Sparer förmlich an die Börse zwingt, auch wenn es den Deutschen mehrheitlich widerstrebt.

Ich mache sie 12 Jahren schon praktisch nichts mehr an der Börse, wenn man mal von einigen Tagesgeschäften 2008/2009 absieht und dem Kauf von ein paar Aktien der Deutschen Bank. Daß der Markt im wesentlichen von den Notenbanken getrieben wird, ist doch seit spätestens 2009 offensichtlich. Klar, das kann über einen längeren Zeitraum gutgehen (was ja auch der Fall ist), aber dafür gibt es keine Garantie. Im übrigen ist bei der Inflationsrate ist doch niemand darauf angewiesen, sein Vermögen durch Geldanlage zu erhalten.

1 Hilfreich
C_Punkt schrieb:zum Beitrag ↑

Im übrigen ist bei der Inflationsrate ist doch niemand darauf angewiesen, sein Vermögen durch Geldanlage zu erhalten.

Mache ich so notgedrungen auch.
Gruß
Rakete

0 Hilfreich
consilio schrieb:zum Beitrag ↑

Zocken

Den Begriff verwende ich als ziemlicher Börsenlaie. Das mag bei langfristigem Engagement anders aussehen. [quote=„consilio, post:30, topic:9474016“]
Jetzt noch was persönliches: Hast Du mal darüber nachgedacht, dass Du eigentlich viel zu intelligent bist, um Dich in Deinen Beiträgen ständig als Opfer darzustellen?
[/quote]

Etwa 2000 hat das Bundesaufsichtsamt für Versichungswesen seine Aufgaben an die BAfin abgegeben. Kurz darauf waren die ersten Lebensversicherer nach 100 Jahren pleite. Ich fabd da bei LVn mein Geld besser aufgehoben . Ich fühle mich schon etwas als Opfer, da es KLV praktisch nicht mehr gibt.
Gruß
Rakete

0 Hilfreich

Deine Antwort

Zum Antworten bitte anmelden oder kostenlos registrieren.