
Zum Inhalt springen
Frage 22. Februar 2021, 19:39 Uhr · 42 Antworten

Wie aktuell viel Geld diversifiziert anlegen?

Mein Privatvermögen steckt weitgehend in meinem Wohnhaus. Das möchte ich demnächst verkaufen. Ich werde so um die 600.000 dafür bekommen.

Meine Voraussetzung ist, dass ich davon die nächsten Jahrzehnte jährlich 10.000 wegnehmen kann, möglichst von der Rendite (das wären gerade mal 2% im langfristigen Schnitt), und dass ansonsten das Geld halt nicht kaufkraft-weniger werden soll.

Wie würdet ihr dieses Geld unter den aktuellen Bedingungen anlegen wenn ihr in meiner Situation wärt?
Diese Frage stammt aus dem Jahr 2021. Weißt du es heute besser?

Aktuelle Antwort ergänzen

42 Antworten

Hallo,

anon64940291 schrieb:zum Beitrag ↑

Meine Voraussetzung ist, dass ich davon die nächsten Jahrzehnte jährlich 10.000 wegnehmen kann, möglichst von der Rendite (das wären gerade mal 2% im langfristigen Schnitt), und dass ansonsten das Geld halt nicht kaufkraft-weniger werden soll.

Rückfrage: Vom Kapital soll jedes Jahr ein Betrag weggenommen werden, dazu wünschst Du einen Zuwachs, der den Kaufkraftverlust ausgleicht. Von welcher Verzinsung wäre auszugehen?

Gruss
Jörg Zabel

0 Hilfreich
Joerg_Zabel schrieb:zum Beitrag ↑

Rückfrage: Vom Kapital soll jedes Jahr ein Betrag weggenommen werden, dazu wünschst Du einen Zuwachs, der den Kaufkraftverlust ausgleicht. Von welcher Verzinsung wäre auszugehen?

Na, das wären dann 2% über Inflationsniveau.
Daran hängt die Frage aber nicht unmittelbar, denn mir gehts ja einfach nur um eine sinnvolle Anlagestrategie unter der Vorausetzung, dass ich jährlich 10.000 aktueller Kaufkraft rausnehmen möchte, und möglichst viel übrig bleiben soll. Nicht darum, dass partout jedes Jahr eine reale Verzinsung von 2% rüberkommt.

1 Hilfreich
Antwort auf Joerg_Zabelzum Beitrag ↑

Hallo, Rückfrage: Vom Kapital soll jedes Jahr ein Betrag weggenommen werden, dazu wünschst Du einen Zuwachs, der den Kaufkraftverlust ausgleicht. Von welcher Verzinsung wäre auszugehen? Gruss Jörg Zabel

Hallo,

wenn ich das richtig zusammenrechne, müsste die Rendite 2% plus Inflationsausgleich betragen. Da die Höhe der Inflation nicht langfristig einschätzbar ist, muss die Investition diese automatisch ausgleichen, also den ursprünglichen Wert halten.

Wird natürlich schwierig wenn man kein Hellseher ist.

Gruß,
Paran

0 Hilfreich
Hilfreichste Antwort
Antwort auf Joerg_Zabelzum Beitrag ↑

Hallo, Rückfrage: Vom Kapital soll jedes Jahr ein Betrag weggenommen werden, dazu wünschst Du einen Zuwachs, der den Kaufkraftverlust ausgleicht. Von welcher Verzinsung wäre auszugehen? Gruss Jörg Zabel

Hallo,

wäre es nicht die bessere Alternative, das Haus zu vermieten statt es zu verkaufen? Wenn es in der Region Nachfrage nach Häusern dieser Art gibt und eine dem Wert des Hauses entsprechende Miete erreichbar ist, hättest Du trotz Reparaturkosten noch die gewünschte Rendite. Wie allerdings die Wertentwicklung von Immobilien ist, hängt sehr von der Lage und etlichen anderen Faktoren ab - aber das ist bei allen Anlagen so.

Gruß,
Paran

3 Hilfreich
paran schrieb:zum Beitrag ↑

wäre es nicht die bessere Alternative, das Haus zu vermieten statt es zu verkaufen? Wenn es in der Region Nachfrage nach Häusern dieser Art gibt und eine dem Wert des Hauses entsprechende Miete erreichbar ist, hättest Du trotz Reparaturkosten noch die gewünschte Rendite. Wie allerdings die Wertentwicklung von Immobilien ist, hängt sehr von der Lage und etlichen anderen Faktoren ab - aber das ist bei allen Anlagen so.

Darüber habe ich natürlich auch lange nachgedacht, und es dann ausgeschlossen, weil mir das zu wenig Streuung ist. Insbesondere die zu erwartenden politischen Vorgaben in diesem Bereich schrecken mich ab, alles auf diese eine Karte zu setzen.

0 Hilfreich
anon64940291 schrieb:zum Beitrag ↑

Na, das wären dann 2% über Inflationsniveau.
Daran hängt die Frage aber nicht unmittelbar,

Doch, die Frage hängt schon daran, denn Du brauchst eine Rendite von ca. 5 %, Anlagen mit einer Verzinsung von einem oder zwei Prozent sind automatisch raus.

0 Hilfreich
anon64940291 schrieb:zum Beitrag ↑

Insbesondere die zu erwartenden politischen Vorgaben in diesem Bereich schrecken mich ab,

Welche wären das?

0 Hilfreich
Antwort auf Joerg_Zabelzum Beitrag ↑

Welche wären das?

Mietpreisbremse.
Klimaschutzauflagen.
Usw.
Wäre eine politische Diskussion.

Nein, Anlageformen unter 5% Verzinsung sind nicht unbedingt raus. Es geht halt um eine sinnvolle Strategie. Jetzt das Geld auf dem Festgeldkonto zu parken (und nur die Inflation damit halbwegs auszugleichen) bis vielleicht die Situation besser wird, könnte schon sinnvoll sein.

0 Hilfreich

Hallo,

anon64940291 schrieb:zum Beitrag ↑

Wie würdet ihr dieses Geld unter den aktuellen Bedingungen anlegen wenn ihr in meiner Situation wärt?
eine wichtige Variante fehlt: dein Alter.

Ich für meinen Teil habe Geld in ausschüttenden ETFs angelegt. 80% in entwickelten Märkten (US, EU, etc), 20% in Emerging Markets. Die Ausschüttungen sind derzeit ca. 4% p.a.

Gruß,
Steve

2 Hilfreich
steve_m schrieb:zum Beitrag ↑

Hallo,

anon64940291 schrieb:zum Beitrag ↑

Wie würdet ihr dieses Geld unter den aktuellen Bedingungen anlegen wenn ihr in meiner Situation wärt?
eine wichtige Variante fehlt: dein Alter.

Ich für meinen Teil habe Geld in ausschüttenden ETFs angelegt. 80% in entwickelten Märkten (US, EU, etc), 20% in Emerging Markets. Die Ausschüttungen sind derzeit ca. 4% p.a.

50 Jahre.

Das ist sicher eine gute Idee für meine Situation mit den ausschüttenden ETFs. 50-70% der Summe vielleicht. Oder mehr?

0 Hilfreich
anon64940291 schrieb:zum Beitrag ↑

Mietpreisbremse.
Klimaschutzauflagen.
Usw.
Wäre eine politische Diskussion.

Ähnliche „politische Schreckensszenarien“ kannst Du für alle Anlageformen aufmachen. Leider kann Niemand in die Zukunft schauen.

1 Hilfreich
anon64940291 schrieb:zum Beitrag ↑

Wie würdet ihr dieses Geld unter den aktuellen Bedingungen anlegen wenn ihr in meiner Situation wärt?

nun ich habe derzeit fast alles in ETF gelgelt, allerdings nicht in ausschüttenden sonder Thesaurirende. Ab ca. 15-20.000 € ist das wohl steuerlich etwas günstiger und man muss sich nicht um die Neuanlage der Dividenten kümmern, was auch nicht umsonst ist.

Je nach dem wie man es anlagen möchte langt da sogar ein ETF der Weltweit streut. Man kann sich die Streuung auch selber basteln, da ist man frei in der auswahl.

1 Hilfreich
Antwort auf anon44275120zum Beitrag ↑

nun ich habe derzeit fast alles in ETF gelgelt, allerdings nicht in ausschüttenden sonder Thesaurirende. Ab ca. 15-20.000 € ist das wohl steuerlich etwas günstiger und man muss sich nicht um die Neuanlage der Dividenten …

Sei dir aber bewust, dass mal ein Abschwung von 30 - 50 % locker möglich ist. Sowas muss man aushalten können und zwar auch über mehrere Jahre.

2 Hilfreich

Moin,

paran schrieb:zum Beitrag ↑

wäre es nicht die bessere Alternative, das Haus zu vermieten statt es zu verkaufen?

Wer über Erfahrungen verfügt, solvente Mieter zu suchen und auch zu finden, könnte es so versuchen. Ansonsten bildet das ein Klumpenrisiko und wer einen Mietnomaden erwischt, muss evtl. bluten.

Als persönliche Anekdote: einer unsere Nachbarn hatte sich so einen eingefangen. Die wurden nach einem halben Jahr (ohne Miete, keine Kaution gezahlt) raus geklagt. Sicherlich spielen da noch besondere Umstände mit, aber sie und auch die Waschmaschine und der Trockner des Eigentümers waren anschließend weg.

-Luno

0 Hilfreich

Hallo Gulliver Falter,

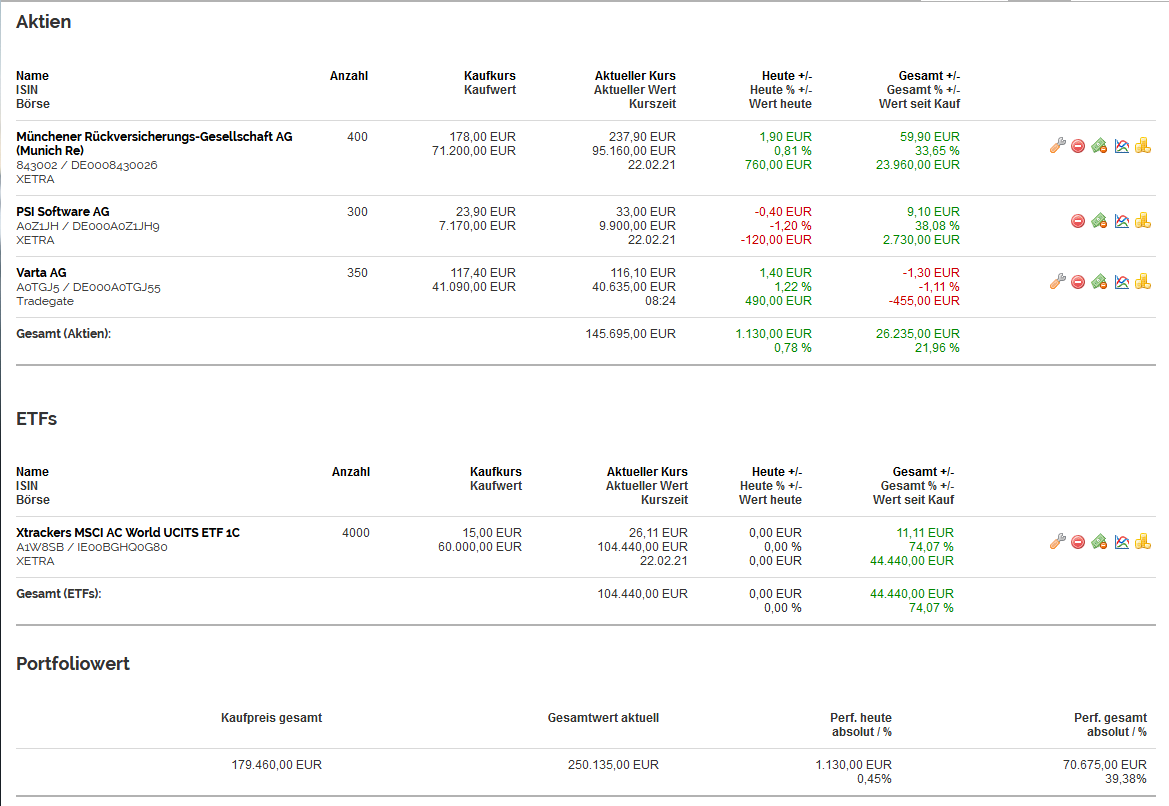
hier habe ich Dir mal mein Portfolio, Stand heute Morgen heruntergeladen.

Ich habe das Geld 2011 angelegt. Jedes Jahr entnehme ich 12.000 € (1000 € im Monat), um meine Rente aufzustocken. Vor Corona stand das Depot bei 300.000 €; ich hatte also ein Drittel verloren. Wie Du siehst, habe ich diesen Verlust bereits wieder halbiert.

Ich erziele diese Rediten indem ich nichts tue. Ein- oder zweimal im Jahr ändere ich was, Mit den aktuellen Papieren erhalte ich in diesem Jahr ca. 4.800 € Dividende.

So oder so ähnlich sollte auch Dein Portfolio aussehen. Vier bis fünf Prozent sollte das Depot schon abwerfen; mein Jahresrekord liegt bei gut 17 Prozent.

Mit Deinem Geld würde ich so viel in (grundsolide) Dividendenaktien investieren, dass mein Bedarf übers Jahr gedeckt wäre. Der Rest ginge in lukrative ETFs. Dein Vermögen würde so steigen, obwohl Deine pekuniären Bedürfnisse abgedeckt wären.

Und hüte Dich vor den Geiern der Vermögensverwaltung!

Viel Spass, Hans-jürgen Schneider

2 Hilfreich
Antwort auf anon64940291zum Beitrag ↑

eine wichtige Variante fehlt: dein Alter. Ich für meinen Teil habe Geld in ausschüttenden ETFs angelegt. 80% in entwickelten Märkten (US, EU, etc), 20% in Emerging Markets. Die Ausschüttungen sind derzeit ca. 4% p.a. 50 …

Hallo,

die alten Daumenregel für die Aktienquote ist ja 100 minus Lebensalter.
Für dich wären das also 50%.

Ich würde dazu vielleicht noch 5% in Gold anlegen (entweder physikalisch oder über Wertpapiere).

Den Rest könntest du in Renten-ETFs parken um flexibel zu bleiben.

Gruß,
Steve

1 Hilfreich
steve_m schrieb:zum Beitrag ↑

Ich würde dazu vielleicht noch 5% in Gold anlegen

was willst du denn damit, Gold wird bewertet wie Aktien, nur ohne Dividenten.

0 Hilfreich
Antwort auf consiliozum Beitrag ↑

Hallo Gulliver Falter, hier habe ich Dir mal mein Portfolio, Stand heute Morgen heruntergeladen. Screenshot_2021-02-23 BÖRSE ONLINE Börsennachrichten - Aktien - Aktienkurse1169×806 45.4 KB Ich habe das Geld 2011 angelegt …

wenn ich das so sehe, muss ich bei mir in Depot mal wieder aufräumen. Habe da auch einige Sachen doppelt. Aber das zusammenlegen kostet ja auch Geld 😜

0 Hilfreich

Wie immer:
1/3 Aktien
1/3 Renten
1/3 Immobilien

auch in Fonds.

0 Hilfreich
kever schrieb:zum Beitrag ↑

1/3 Renten

oh ja lukrativ festverzinste Papiere mit -Zins. Die alten Papiere die noch Zinsen abwerfen muss man sich teuer einkaufen.

Ne die Drittelregel ist derzeit außerkraft gesetzt.

0 Hilfreich
anon44275120 schrieb:zum Beitrag ↑

die Drittelregel ist derzeit außerkraft gesetzt.

Ist es nicht zur Zeit angesagt, einfach die

kever schrieb:zum Beitrag ↑

1/3 Renten

durch 1/3 Bitcoins zu ersetzen?

SCNR…

0 Hilfreich

Hallo Hans-Jürgen,

consilio schrieb:zum Beitrag ↑

So oder so ähnlich sollte auch Dein Portfolio aussehen.

Das ist ja wohl nicht dein Ernst, dass der Fragesteller fast 40% des Erlöses aus seinem Hausverkauf in eine einzige Aktiengesellschaft investieren soll und dazu noch in eine Versicherungsgesellschaft bzw. ca. 2/3 seines Kapitals in 3 Aktiengesellschaften. Verstehst du das unter einer breiten Streuung?

consilio schrieb:zum Beitrag ↑

Vier bis fünf Prozent sollte das Depot schon abwerfen; mein Jahresrekord liegt bei gut 17 Prozent.

Wie hoch wäre denn z.B. deine Rendite gewesen, wenn du die Münchener Rück für 376€ (Dez. 2000) und nicht 178€ und die PSI für 100€ (Febr. 1999) anstatt 23,90€ gekauft hättest?

consilio schrieb:zum Beitrag ↑

Mit Deinem Geld würde ich so viel in (grundsolide) Dividendenaktien investieren, dass mein Bedarf übers Jahr gedeckt wäre.

Ja, besonders in so Dividendenaktien wie Varta, deren Aktionäre im Juni vielleicht erstmals eine Dividende erhalten oder PSI mit einer Dividendenrendite von zuletzt 0,24%.

consilio schrieb:zum Beitrag ↑

Und hüte Dich vor den Geiern der Vermögensverwaltung!

…und vor Ratschlägen eines gewissen consilio! 😉

Gruß
Pontius

1 Hilfreich

Hallo Pontius,

Deine Kritik ist zum Teil berechtigt. Fangen wir mal an:

Die Munich Re ist nicht irgendein Versicherungskonzern sondern der größte seiner Art weltweit. Er wurde von mir als Dividendenbringer ausgesucht, weil er konservativ geführt wird und – vor allem – weil er seit Jahrzehnten zuverlässig Dividende abwirft und zwar steigend. Er bringt mir in diesem Jahr 4.000 Euro. Schau Dir mal die historische Entwicklung der Dividenden an.

Prozesssteuerungs- und Informationssysteme sind die Spezialität der Softwarefirma PSI. Die habe ich für wenig Geld in der Hoffnung gekauft, dass die Aktie im Zuge der Digitalisierung der Wirtschaft steigt. Tut sie auch, sie ist allerdings extrem volatil.

Varta habe ich nicht als Dividendenaktie gekauft, sondern in der Hoffnung auf einen erheblichen und dauerhaften Gewinnsprung. Die Firma hat sich sehr gut entwickelt, aber der ersehnte Sprung bleibt bisher aus. Ich halte sie noch etwas.

Pontius schrieb:zum Beitrag ↑

Wie hoch wäre denn z.B. deine Rendite gewesen, wenn du die Münchener Rück für 376€ (Dez. 2000) und nicht 178€ und die PSI für 100€ (Febr. 1999) anstatt 23,90€ gekauft hättest?

Wo der Konjunktiv auftaucht, geht die Qualität der Kritik unter. Warum hätte ich denn sowas Bescheuertes machen sollen? Ich kaufe doch nicht blind irgendwelche Papiere. Ich schaue sehr genau hin, bevor ich kaufe. Was nicht vor Fehlkäufen schützt, aber diese minimiert.

Wenn ich ein Budget von 600.000 zur Verfügung hätte, würde ich die Hälfte für einzelne Dividendentitel ausgeben, die andere Hälfte für (Aktien-) ETFs. Das sollte reichen, um in zehn Jahren die Million voll zu machen.

Gruß, Hans-Jürgen Schneider

1 Hilfreich
consilio schrieb:zum Beitrag ↑

Warum hätte ich denn sowas Bescheuertes machen sollen?

Warum wäre es denn bescheuert gewesen, Munich Re - Aktien im Dez 2000 für 376€/Stück zu kaufen und warum ist es das jetzt nicht, sie für237€/Stück zu kaufen? Was macht dich so sicher, dass sich so ein Absturz nicht wiederholt und diese Aktie in 20 Jahren nur noch 150€ wert ist?

0 Hilfreich
consilio schrieb:zum Beitrag ↑

Die Munich Re ist nicht irgendein Versicherungskonzern sondern der größte seiner Art weltweit

Richtig und das heißt, daß er als der größte Rückversicherer bei jeder großen Naturkatastrophe und jedem anderen Großschadensereignis Geld auf den Tisch legen muß. Angesichts des Klimawandels und der immer noch zunehmenden Ausbreitung der menschlichen Siedlungen ist davon auszugehen, daß Zahl, Größe und Kosten der Naturkatastrophen und anderen versicherbaren Großschäden in den nächsten Jahren und vor allem Jahrzehnten steigen werden.

Ich weiß, daß die das wissen und in ihren Modellen berücksichtigen, aber auch die müssen zusehen, daß sie bei den Prämien wettbewerbsfähig bleiben. Hinzu kommt, daß die niedrigen Zinsen Kapitalsammelstellen wie die Versicherungen hart treffen und man entweder geringere Erlöse aus den Anlagen erzielt oder höhere Risiken in Kauf nehmen muß, um unveränderte Erträge in dem Bereich erzielen zu können.

Beides spricht zumindest dafür, daß die Lage in 10, 15 oder 20 Jahren nicht zwangsläufig noch so ist wie heute oder vor zehn Jahren.

Gruß
C.

2 Hilfreich
anon64940291 schrieb:zum Beitrag ↑

Wie würdet ihr dieses Geld unter den aktuellen Bedingungen anlegen wenn ihr in meiner Situation wärt?

Restaurant TIM RAUE – Fine Dining Restaurant 2 Michelin Star Restaurant...

AQUA - 3 Michelin Sterne in The Ritz Carlton Wolfsburg

https://www.jante-restaurant.de

… die Liste könnte fortgesetzt werden

2 Hilfreich
Lunochod schrieb:zum Beitrag ↑

wer einen Mietnomaden erwischt, muss evtl. bluten.

Hallo,

natürlich kann bei der Vermietung mal etwas daneben laufen. Aber Mietnomaden kann man schon vermeiden, Mietschuldenfreiheitsbescheinigung vom Vorvermieter, Schufaauskunft, Einkommensnachweis. Damit ist man auf der einigermaßen sicheren Seite.
Absolute Sicherheit gibt es nirgendwo und einen Mietnomaden im Vermieterdasein kann man normalerweise verkraften.

Gruß,
Paran

0 Hilfreich
paran schrieb:zum Beitrag ↑

und einen Mietnomaden im Vermieterdasein kann man normalerweise verkraften.

Genau. Deswegen stellt man ja Wohnraum für unbekannte Dritte zur Verfügung, weil man Geld für die Gelegenheit sparen möchte, daß einem ein paar von den unbekannten Dritten die Bude verwüsten.

Im übrigen kann man ja einfach die Frage beantworten, in der gerade darum ging, den Wohnraum NICHT zu vermieten.

0 Hilfreich
Antwort auf paranzum Beitrag ↑

Hallo, natürlich kann bei der Vermietung mal etwas daneben laufen. Aber Mietnomaden kann man schon vermeiden, Mietschuldenfreiheitsbescheinigung vom Vorvermieter, Schufaauskunft, Einkommensnachweis. Damit ist man auf der …

Das risiko kann man noch weiter minimieren, in den man nicht selber vermietet, sondern Anteile an einen großen Vermieter erwirbt. Oder halt in eine fonds geht.

Allerdings sollte sich der Fragesteller auch mal auf die Vorschläge genauer äußern was für ihn interessant sei.

0 Hilfreich
Antwort auf Pontiuszum Beitrag ↑

Warum wäre es denn bescheuert gewesen, Munich Re - Aktien im Dez 2000 für 376€/Stück zu kaufen und warum ist es das jetzt nicht, sie für237€/Stück zu kaufen? Was macht dich so sicher, dass sich so ein Absturz nicht wiede …

Guten Morgen Pontius,

Ich habe doch nicht geraten, gegenwärtig Munich Re-Aktien zu kaufen. Fielen diese jedoch auf 150 Euro könnte es an der Zeit sein zu kaufen. Käme auf die Umstände an. Oder über neunzig Prozent der Analysten wären sich sicher, dass die Aktie innerhalb einer akzeptablen Zeitspanne das Hoch von 2000 wieder erreicht. Bei überzeugender Begründung könnte man da einsteigen.

Übrigens traue ich nur zwei „Börsengurus“: Robert Halver von der Baderbank und Alfred Maydorn (Der Aktionär). Bei PSI und Varta bin ich Maydorn grfolgt; bisher mit nicht zufriedenstellenden Ergebnis (Varta).

Einen schönen Tag wünscht Hans-Jürgen Schneider

0 Hilfreich
Antwort auf C_Punktzum Beitrag ↑

Richtig und das heißt, daß er als der größte Rückversicherer bei jeder großen Naturkatastrophe und jedem anderen Großschadensereignis Geld auf den Tisch legen muß. Angesichts des Klimawandels und der immer noch zunehmend …

Hallo C.,

alles richtig, was Du schreibst.

Die Entwicklung könnte in den nächsten zwanzig Jahren auch dazu führen, dass sich Aktien überhaupt nicht mehr zur Geldanlage eignen. Zum Beispiel bei höheren Zinsen.

Aber wahrscheinlich bin ich dann längst tot.

Im Übrigen konnte ich nie verstehen, warum Wohlhabende ihr Geld auf einem Bankkonto schrumpfen lassen und sich über null Zinsen beschweren. Geld muss immer dort geparkt werden, wo es sich (mit möglichst kleinem Risiko) vermehren kann.

Gruß, Hans-Jürgen Schneider

0 Hilfreich
Antwort auf anon50614561zum Beitrag ↑

Restaurant TIM RAUE – Fine Dining Restaurant 2 Michelin Star Restaurant... AQUA - 3 Michelin Sterne in The Ritz Carlton Wolfsburg https://www.jante-restaurant.de … die Liste könnte fortgesetzt werden

Hallo,

Du hast recht.

Solche Erlebnisse wie der Besuch eines dieser Spitzrestaurants ist Balsam für Körper und Seele. Mit die sinnvollste Art, Geld auszugeben.

Gruß, Hans-Jürgen Schneider

0 Hilfreich

Moin,

consilio schrieb:zum Beitrag ↑

Geld muss immer dort geparkt werden, wo es sich (mit möglichst kleinem Risiko) vermehren kann.

Wobei man je nach Lebensumständen seine Liquidität im Auge behalten sollte. Den Parkplatz zu räumen kann auch Geld kosten oder zu einem unglücklichen Zeitpunkt erfolgen.

-Luno

2 Hilfreich
Antwort auf paranzum Beitrag ↑

Hallo, natürlich kann bei der Vermietung mal etwas daneben laufen. Aber Mietnomaden kann man schon vermeiden, Mietschuldenfreiheitsbescheinigung vom Vorvermieter, Schufaauskunft, Einkommensnachweis. Damit ist man auf der …

Es muss ja nicht mal ein Mietnomade sein. Es gibt mehr als genug Mieter, die sehr großzügig mit dem Eigentum anderer umgehen, und dazu führen, dass man ganz erhebliche Kosten und Aufwand hat, eine Wohnung wieder in einen Zustand zu versetzen, dass man sie wieder an eine Klientel vermieten kann, bei der man eigentlich annehmen sollte, dass diese - alleine schon aufgrund der geforderten Miete - etwas in Richtung angemessenen Benehmens vorsortiert wäre.

Ich liege gerade in den letzten Zügen einer sehr umfangreichen Renovierung einer Wohnung, die nun zehn Jahre nach Sanierung an den dritten Mieter gehen soll, und habe angesichts der Schäden und Mängel, die die beiden letzten Mieter hinterlassen haben, schon wieder das große P in den Augen, wen wir uns dieses Mal trotz aller von Dir genannten Vorsichtsmaßnahmen und ausreichender Auswahl an zunächst ordentlich erscheinenden Interessenten einhandeln werden.

Ganz ehrlich: Wäre die Wohnung nicht tatsächlich „über“, und hätte ich die nicht im Wege einer Erbauseinandersetzung erwerben und finanzieren müssen, wäre ich nie Vermieter geworden! Das habe ich früher schon immer so propagiert, wenn Leute sich einzelne Wohnungen zur Kapitalanlage kaufen wollten (und damit gerne dann auch mal Schiffbruch erlitten haben), und habe ich bislang schon zwei Mal selbst recht unangenehm erfahren.

3 Hilfreich

Guten Tag Hans-Jürgen,

consilio schrieb:zum Beitrag ↑

Ich habe doch nicht geraten, gegenwärtig Munich Re-Aktien zu kaufen.

Nein, du hattest nur geschrieben:
"So oder so ähnlich sollte auch Dein Portfolio aussehen. "
Und die Munich Re -Aktien sind ein Teil deines Portfolios.
„So“ sollte also keine Aussage bzgl. der Qualität deines Portfolios sein, sondern nur der Quantität.
Da hatte ich dich total mißverstanden.

Gruß
Pontius

0 Hilfreich
Wiz schrieb:zum Beitrag ↑

Es gibt mehr als genug Mieter, die sehr großzügig mit dem Eigentum anderer umgehen, und dazu führen, dass man ganz erhebliche Kosten und Aufwand hat, eine Wohnung wieder in einen Zustand zu versetzen, dass man sie wieder an eine Klientel vermieten kann,

Dabei wird ja auch gerne unterstellt, daß jeder Vermieter einen Geldspeicher angemietet hat, damit er die üppig sprudelnden Mieteinnahmen adäquat bunkern kann. Tatsächlich verhält es sich aber so, daß man - sofern man die Bude einigermaßen in Schuß halten will - bei jedem Mieterwechsel so um die 50-100 Euro je Quadratmeter investiert und unabhängig davon auch laufende Ausgaben hat, die der Mieter gar nicht bemerkt. Mal ganz abgesehen davon, daß man natürlich auch „mal eben“ Mängel beseitigt, die für sich gesehen klein aussehen, sich aber regelmäßig mit einem mindestens mittleren dreistelligen Betrag beheben lassen. Und natürlich will der Fiskus seinen Teil von dem, der dann noch übrig bleibt.

Wenn am Ende 3,5% Rendite nach Steuern überbleiben, ist das schon gar nicht schlecht. Wenn man seinen zeitlichen Aufwand mit einem angemessenen Stundensatz berücksichtigt, können das u.U. auch ein paar Zehntel weniger sein.

2 Hilfreich
Antwort auf C_Punktzum Beitrag ↑

Dabei wird ja auch gerne unterstellt, daß jeder Vermieter einen Geldspeicher angemietet hat, damit er die üppig sprudelnden Mieteinnahmen adäquat bunkern kann. Tatsächlich verhält es sich aber so, daß man - sofern man di …

Und natürlich fallen Wohnungen auch einfach so aus dem Himmel. Vermieter sind von Gott besonders bevorzugte Menschen, die einfach so eine oder mehrere Wohnungen haben, die nie gebaut oder erworben wurden. Und wenn doch, dann mit Geld, was man sonst in den Müll werfen müsste, weil man gar nicht mehr weiß, wohin damit. Die Finanzierung von Wohnungen durch Annuitätendarlehen sind Fake-News. Kein Vermieter auf der Welt hat erst einmal auf Jahrzehnte hin einen aufgenommenen Kredit aus den Mietzahlungen zu tilgen, bevor die Sache anfängt, sich wirklich zu lohnen.

Insoweit ist es vollkommen skandalös, wenn ein Vermieter nicht jedes Jahr mindestens die Kaltmiete wieder in die Wohnung rein steckt, die zwar freiwillig und ohne Nötigung angemietet wurde, wie besehen, aber sich selbstverständlich jedes Jahr bei gleichbleibender Miete deutlich zu verbessern hat. Und die dabei notwendigen Baumaßnahmen finden bitte in unter einer Sekunde statt, weil sonst natürlich die Miete gemindert wird.

Unsere letzte Mieterin, gegenüber der wir finanziell und auch in vielen anderen Dingen extrem zuvorkommend waren, hat es über fünf Jahre geschafft uns so mit immer unverschämteren Forderungen bei jeder Begegnung im Haus zu nerven und mit immer weiter gehenden Verstößen gegen den eindeutigen Mietvertrag zu ärgern, dass wir sie schließlich vor die Tür gesetzt haben. Da war dann das Gejammere über den bösen Vermieter natürlich noch größer, wurde erst um Rücknahme der Kündigung gebeten, dann juristische Auseinandersetzung angedroht, …, aber natürlich kein Funken Einsicht gezeigt (der mich tatsächlich hätte umstimmen können). Letztendlich ist sie ohne großes Tamtam ihrer Wege gezogen, und hat auch den nötigen ordentlichen Abzug auf die Kaution akzeptiert, weil ihr vermutlich ein Anwalt aufgezeigt hat, dass es aussichtslos sei, sich unter diesem Umständen quer zu stellen.

2 Hilfreich

Ich hatte leider die letzte Tage keine Zeit gefunden, um hier mitzuschreiben.
Ich danke euch für die vielen hilfreichen Anregungen!
Nachdem gefragt wurde. Mich ziehts ohnehin sehr in Richtung ETFs (weniger zu den Einzelaktien; so kann ich besser schlafen), und die mehrfach geäußerte Idee, meine 10.000 pro Jahr (teilweise) über Dividenausschüttung zu erhalten, erscheint mir recht sinnvoll.
Idealerweise würde ich es überwiegend breit gestreut in ETFs anlegen und so wenig wie möglich anrühren.

0 Hilfreich
Antwort auf anon64940291zum Beitrag ↑

Ich hatte leider die letzte Tage keine Zeit gefunden, um hier mitzuschreiben. Ich danke euch für die vielen hilfreichen Anregungen! Nachdem gefragt wurde. Mich ziehts ohnehin sehr in Richtung ETFs (weniger zu den Einzela …

mein Tipp, verzichte auf die Ausschüttung und verkaufe wenn du mal wirklich Geld benötigst ein paar Anteile.

Wobei ich zugegebener weise eben ein thesaurierer bin. Meine Schwester mag auch lieber Fonds mit Ausschüttung und fährt dann mit dem Geld in den Urlaub oder Eisessen. Ich möchte es lieber in den fonds halten und so im Genuss von „Zinseszins“ kommen.

Ein Fonds mit sehr breiter Streuung ist z.B. FTSE All -World . Dieser hat entgegen den MSCI World auch so Länder wie China und Indien im Programm (nur ein Beispielfonds, kein Tipp)

Quelle: VANGUARD FTSE ALL-WORLD ETF Kurs | A1JX52 | IE00B3RBWM25 | finanzen.net

Bei deiner Anlagensumme kann man auch mehrere Fonds mit diversen Anlagekategorien aussuchen. 75 % legst du z.B. in einen groß gestreuten Weltweiten Fonds und den Rest in Spezialfonds wie z.b. Energie, oder IT, oder KFZ oder Maschinenbau, oder Einzelregionen. Bei so eienn Mix kannst du dann auch schön Mischen ob Ausschütten oder Thesaurierend ein Fonds sein soll.

1 Hilfreich
anon44275120 schrieb:zum Beitrag ↑

mein Tipp, verzichte auf die Ausschüttung und verkaufe wenn du mal wirklich Geld benötigst ein paar Anteile.

Wobei ich zugegebener weise eben ein thesaurierer bin.

Ich denke, da muss jeder sich zu einer für ihn passenden Strategie durchringen. Beide Varianten haben ihre Vorteile. Einerseits hat man thesaurierend sofort im selben Moment wieder die Neuanlage. Andererseits würde man vielleicht genau in dem Moment das Geld eben nicht wieder im selben Fond anlegen, sondern anderweitig anlegen oder nutzen.

Ich persönlich mag (rein emotional) die sichtbare Gutschrift auf dem Konto, dass sich die Anlage gelohnt hat. Und weil es ein Konto nur für die Anlage ist, geht das Geld da auch nicht gleich im Tagesgeschäft unter. Und dann überlege ich mir, wann und wie ich es reinvestiere. Kann sein, dass mich gerade eine Aktie in einer speziellen Situation lockt, oder ein anderer Fond gerade interessanter ist. Das sind Überlegungen, die ich bzgl. des angelegten Geldes eher seltener anstelle. Müsste man natürlich eigentlich machen, aber ich bin nicht so der Typ, der ständig handelt, sondern eher langfristig dabei bleibt. Und da ist es dann eben immer eine gute Gelegenheit, sich doch mal wieder damit zu beschäftigen.

2 Hilfreich
anon44275120 schrieb:zum Beitrag ↑

mein Tipp, verzichte auf die Ausschüttung und verkaufe wenn du mal wirklich Geld benötigst ein paar Anteile.

Meine Idee war halt, dass ich auf diese meine 10.000 halbwegs zusammen bekommen kann, und die ETFs selbst in Ruhe liegen lassen kann.

Danke für die vielen weiteren guten Tipps!

0 Hilfreich
Antwort auf anon64940291zum Beitrag ↑

Meine Idee war halt, dass ich auf diese meine 10.000 halbwegs zusammen bekommen kann, und die ETFs selbst in Ruhe liegen lassen kann. Danke für die vielen weiteren guten Tipps!

Bitte schön,

dann mach einen Mix, sodass du ca. 1/3 ausschüttend anlegst und den Rest Thesurierend. Dann hast du zwar mal mehr als 10k und mal weniger zur Verfügung. In schlechten Zeiten garnichts.

die Anderen ETFs kannst du dann in ruhe liegen lassen und musst die Ausschüttungen nicht wieder selber anlegen.

1 Hilfreich

Deine Antwort

Zum Antworten bitte anmelden oder kostenlos registrieren.