Zum Inhalt springen
Frage 3. Dezember 2023 · 39 Antworten

Zinsen auf Sparguthaben

Hallo,
es geht um die Verzinsung einer Mietkaution. Die Kaution war seit 2006 angelegt und wurde vor kurzem mit dem Ende des Mietverhältnisses vom Vermieter ausbezahlt. Allerdings bin ich mit der Höhe der ebenfalls ausbezahlten Zinsen nicht einverstanden, denn sie betragen nur etwa ein Sechstel dessen, was Kautionsrechner im Internet aussagen.

Nach mehrmaliger Rückfrage erhielt ich eine Aufstellung zur Zinshöhe über die gesamte Laufzeit. Diese weicht jedoch insbesondere für die ersten Jahre ganz erheblich von den Zinssätzen ab, welche die Kautionsrechner ausweisen und die sollten ja wohl die durchschnittlich marktüblichen Konditionen verwenden.

Kann es sein, dass das kontoführende Institut (in diesem Fall eine Sparkasse) so völlig andere Zinsen als die Konkurrenz vergütete? Für eure Antworten schon jetzt vielen Dank!

MfG Montenovo

39 Antworten

Hallo,

Montenovo1 schrieb:zum Beitrag ↑

Kann es sein, dass das kontoführende Institut (in diesem Fall eine Sparkasse) so völlig andere Zinsen als die Konkurrenz vergütete?

die Frage ist doch eher, welche Daten dieser Kautionsrechner verwendet. Der Vermieter wäre doch schön blöd, das Geld anzulegen und am Ende weniger Zinsen an den Mieter durchzureichen als auf den Kontoauszügen, die man als Mieter ja spaßeshalber mal verlangen könnte, nachzulesen ist.

Es stellt sich übrigens auch die Frage, was für einen Zinssatz die Parteien im Mietvertrag vereinbart haben. Denn im Vertrag kann man auch etwas anderes vereinbaren als den Zinssatz für Spareinlagen mit dreimonatiger Kündigungsfrist (§551 Abs. 3 Satz 2 BGB).

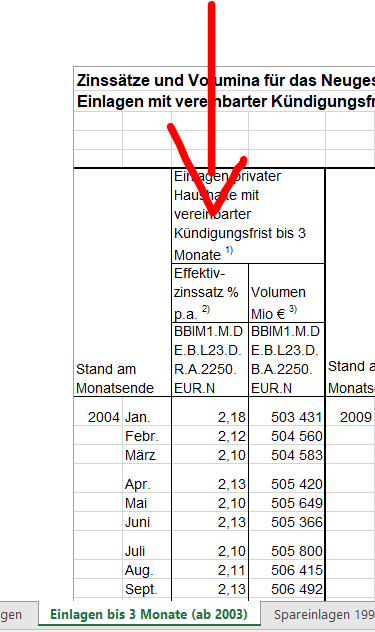
Eine Statistik über die Zinssätze findet sich hier:
Spareinlagen mit 3-monatiger Kündigungsfrist | Deutsche Bundesbank

Aber natürlich kann jedes Kreditinstitut den Zinssatz eigenständig bestimmen. Die Statistik kann also nur ein Anhaltspunkt und niemals ein Beweisstück sein.

Gruß
C.

1 Hilfreich

Du kannst sehr sicher sein, dass eine Sparkasse auf einem Sparbuch mit dem geringstmöglichen Zinssatz verzinst … 🤷 Und das ist NICHT der Durchschnittszinssatz mit dem der Kautionsrechner rechnet

Deswegen hatte ich (seriös und jobsicher) mit meinem Mieter (seriös und jobsicher) vereinbart, dass ich seine Mietkaution auf ein extra dafür eingerichtetes Tagesgeldkonto einzahle (er hat die monatlichen Konto-Auszüge bekommen) - damit hat er am Ende des Mietvertrags fast das 3 fache an Zinsen herausbekommen 🤷

0 Hilfreich

Vielen Dank für die beiden Stellungnahmen, auf die ich nachfolgend gerne eingehe:

C_Punkt:
Ich habe nicht nur einen einzigen Kautionsrechner benutzt, sondern mehrere und alle kommen näherungsweise auf das selbe Ergebnis. Welche Daten die verwenden, ist natürlich offen.

Vielen Dank für den Link zur Bundesbank. Auf der Excel-Seite finde ich zwar keine Zinsangaben, jedoch mehrfach den Begriff „Mindest-/Grundverzinsung“. Gibt es also doch eine untere Grenze innerhalb der Bandbreite der verschiedenen Kreditinstitute?

Hexerl:
Der Begriff „geringstmöglicher Zinssatz“ klingt für mich ebenso nach einer Untergrenze. Verstehe ich das richtig?

Die Version mit dem Tagesgeldkonto klingt interessant, wirft für mich aber die Frage nach der eigentlich geforderten Sicherheit für den Mieter auf. Wie kann da die geforderte Trennung vom Privatvermögen des Vermieters erreicht werden?

Viele Grüße
Montenovo

0 Hilfreich

Servus,

Montenovo1 schrieb:zum Beitrag ↑

Welche Daten die verwenden, ist natürlich offen.

nein, so natürlich ist das nicht - wenn so ein Zinsstaffelrechner nicht kundtut, womit er arbeitet, ist er für die Tonne.

Es gibt beiläufig nicht wenige Mietverträge, in denen die Verzinsung einer hinterlegten Kaution fest vereinbart ist, sowas wie „EZB-Einlagefazilität plus 0,7 Prozentpunkte“. Wenn man sowas hat (in Deinem Vertrag mal nachgeschaut?), ist man mit so einer Geheimnistuer-Black Box vollkommen aufgeschmissen, weil die nur sehr zufällig grade die Zinssätze anwenden wird, die vereinbart sind.

Schöne Grüße

MM

0 Hilfreich
Montenovo1 schrieb:zum Beitrag ↑

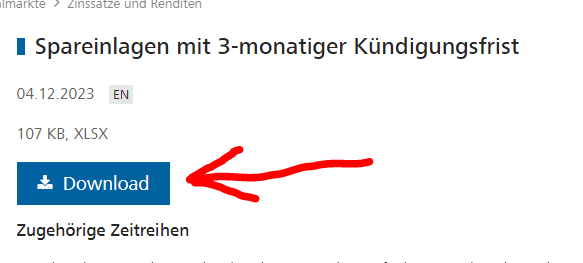
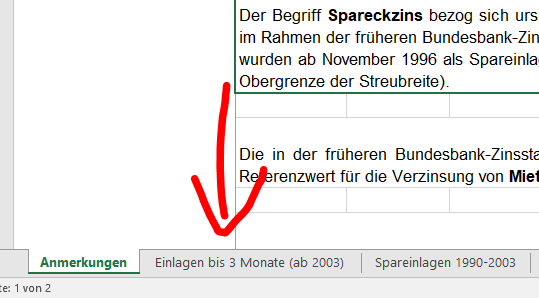
Vielen Dank für den Link zur Bundesbank. Auf der Excel-Seite finde ich zwar keine Zinsangaben, jedoch mehrfach den Begriff „Mindest-/Grundverzinsung“. Gibt es also doch eine untere Grenze innerhalb der Bandbreite der verschiedenen Kreditinstitute?

Schritt 1:

Schritt 2:

Schritt 3:

Du könntest auch mal im Klartext sagen, was die Rechner rechnen und was der Vermieter vorrechnet.

Gruß
C.

0 Hilfreich
Montenovo1 schrieb:zum Beitrag ↑

Gibt es also doch eine untere Grenze innerhalb der Bandbreite der verschiedenen Kreditinstitute?

Ja, klar: 0%.

0 Hilfreich

Nur mal so… Seit vielen Jahren hatten wir eine totale Flaute auf dem Zinsmarkt. Das hat sich die letzten zwei Jahre kräftig verändert. Viele Banken bieten derzeit ein Tagegeldkonto mit 3-4%, sind aber zumindest vorsichtig, und limitieren das auf die nächsten 6 Monate oder so.

Unsere Sparkasse hat die Zinsen auch kräftig angehoben. Aufs Sparbuch (3 Monate Kündigungsfrist) bekommst du inzwischen wieder solide 0,25%, statt 0,01% (Hey, 25 mal mehr!) und wenn du 4% haben willst, dann müsstest du das Geld 10 Jahre fest anlegen. Es gibt noch das Sparkonto mit 12 Monaten Kündigungsfrist, da bekommste variabel 1.75%.

Das Gesetz (BGB §551) sagt:

(3) Der Vermieter hat eine ihm als Sicherheit überlassene Geldsumme bei einem Kreditinstitut zu dem für Spareinlagen mit dreimonatiger Kündigungsfrist üblichen Zinssatz anzulegen. Die Vertragsparteien können eine andere Anlageform vereinbaren.

Bei unserer Sparkasse bleibt also nur das Sparbuch mit 0,25%, wenn man die Kündigungsfrist wörtlich nimmt. Und überhaupt, das Sparbuch ist für nen Vermieter eine ausgesprochen einfache Anlage. Ein kleines Heft, das 20 Jahre im Tresor liegt, und keine Arbeit macht.

Und… nirgendswo steht, dass der Vermieter ständig nach neuen Anlage-Angeboten ausschau halten muss, um stets die beste Verzinsung raus zu holen. In den meisten Fällen vergammelt das Geld also auf nem Sparbuch.

0 Hilfreich

Hallo zusammen,

zunächst an C_Punkt vielen Dank für die Hinweise, wie ich zu den Zinssätzen bei der Bundesbank komme 😊. Zu den Fragen folgendes:

Mein Mietvertrag begann am 01.10.2006 und endete am 31.08.2023. Die Vermieterin hatte mir zunächst auf meine Frage nach der Rückgabe der Kaution (immerhin 2.400 EUR) und den aufgelaufenen Zinsen geantwortet, dass es gar keine Zinsen gebe. Nachdem ich damit natürlich nicht zufrieden war, erhielt ich dann später die Information, dass diese für die gesamte Mietdauer von immerhin knapp 17 Jahren 61,85 EUR betragen. Dies wurde auch unter Vorlage einer Kopie belegt. Ich räume schon ein, dass sie von der Sparkasse stammen könnte. Die erwähnten Kautionszins-Rechner kommen übrigens etwa auf 370 EUR.

Wenn ich mir aber die Zinswerte der Bundesbank anschaue und für die ersten beiden Jahre der Anlage nur einen mittleren Zinssatz von 2 % zugrunde lege, dann wären das ja bereits knapp 100 EUR gewesen.

Ich habe schon verstanden, dass die Kreditinstitute solche Zinssätze frei bestimmen können. Angesichts des oben genannten Zinsbetrages müsste aber die Sparkasse ihre Kunden absichtlich mit aller Kraft davon abgehalten haben, Gelder auf Sparkonten zu halten. Kann das sein?

MfG Montenovo

0 Hilfreich

Hallo,

ich habs jetzt mal auf Basis der Bundesbank-Statistik mal nachgerechnet. 370 Euro sind danach realistisch.

Montenovo1 schrieb:zum Beitrag ↑

Dies wurde auch unter Vorlage einer Kopie belegt.

Eine Kopie von was? So richtig hilfreich wäre nur die Kopie des Sparbuches.

Montenovo1 schrieb:zum Beitrag ↑

Angesichts des oben genannten Zinsbetrages müsste aber die Sparkasse ihre Kunden absichtlich mit aller Kraft davon abgehalten haben, Gelder auf Sparkonten zu halten. Kann das sein?

Naja, ab Mitte 2014 hat die EZB angefangen, Negativzinsen von den Kreditinstituten zu erheben. Gerade für die Sparkassen, die sowieso in Liquidität schwimmen, machte es seitdem keinen Sinn mehr, attraktive Guthabenzinsen zu bieten. Allerdings komme ich schon auf rd. 320 Euro, wenn ich die Zinsen nur für 2006-2014 berechne.

Ich würde als Nachweis eine Kopie des Sparbuches verlangen.

Gruß
C.

0 Hilfreich

Hallo C_Punkt,

vielen Dank für deine eigenständigen Zinsberechnungen, die ja tendenziell mein Gefühl bestätigen.

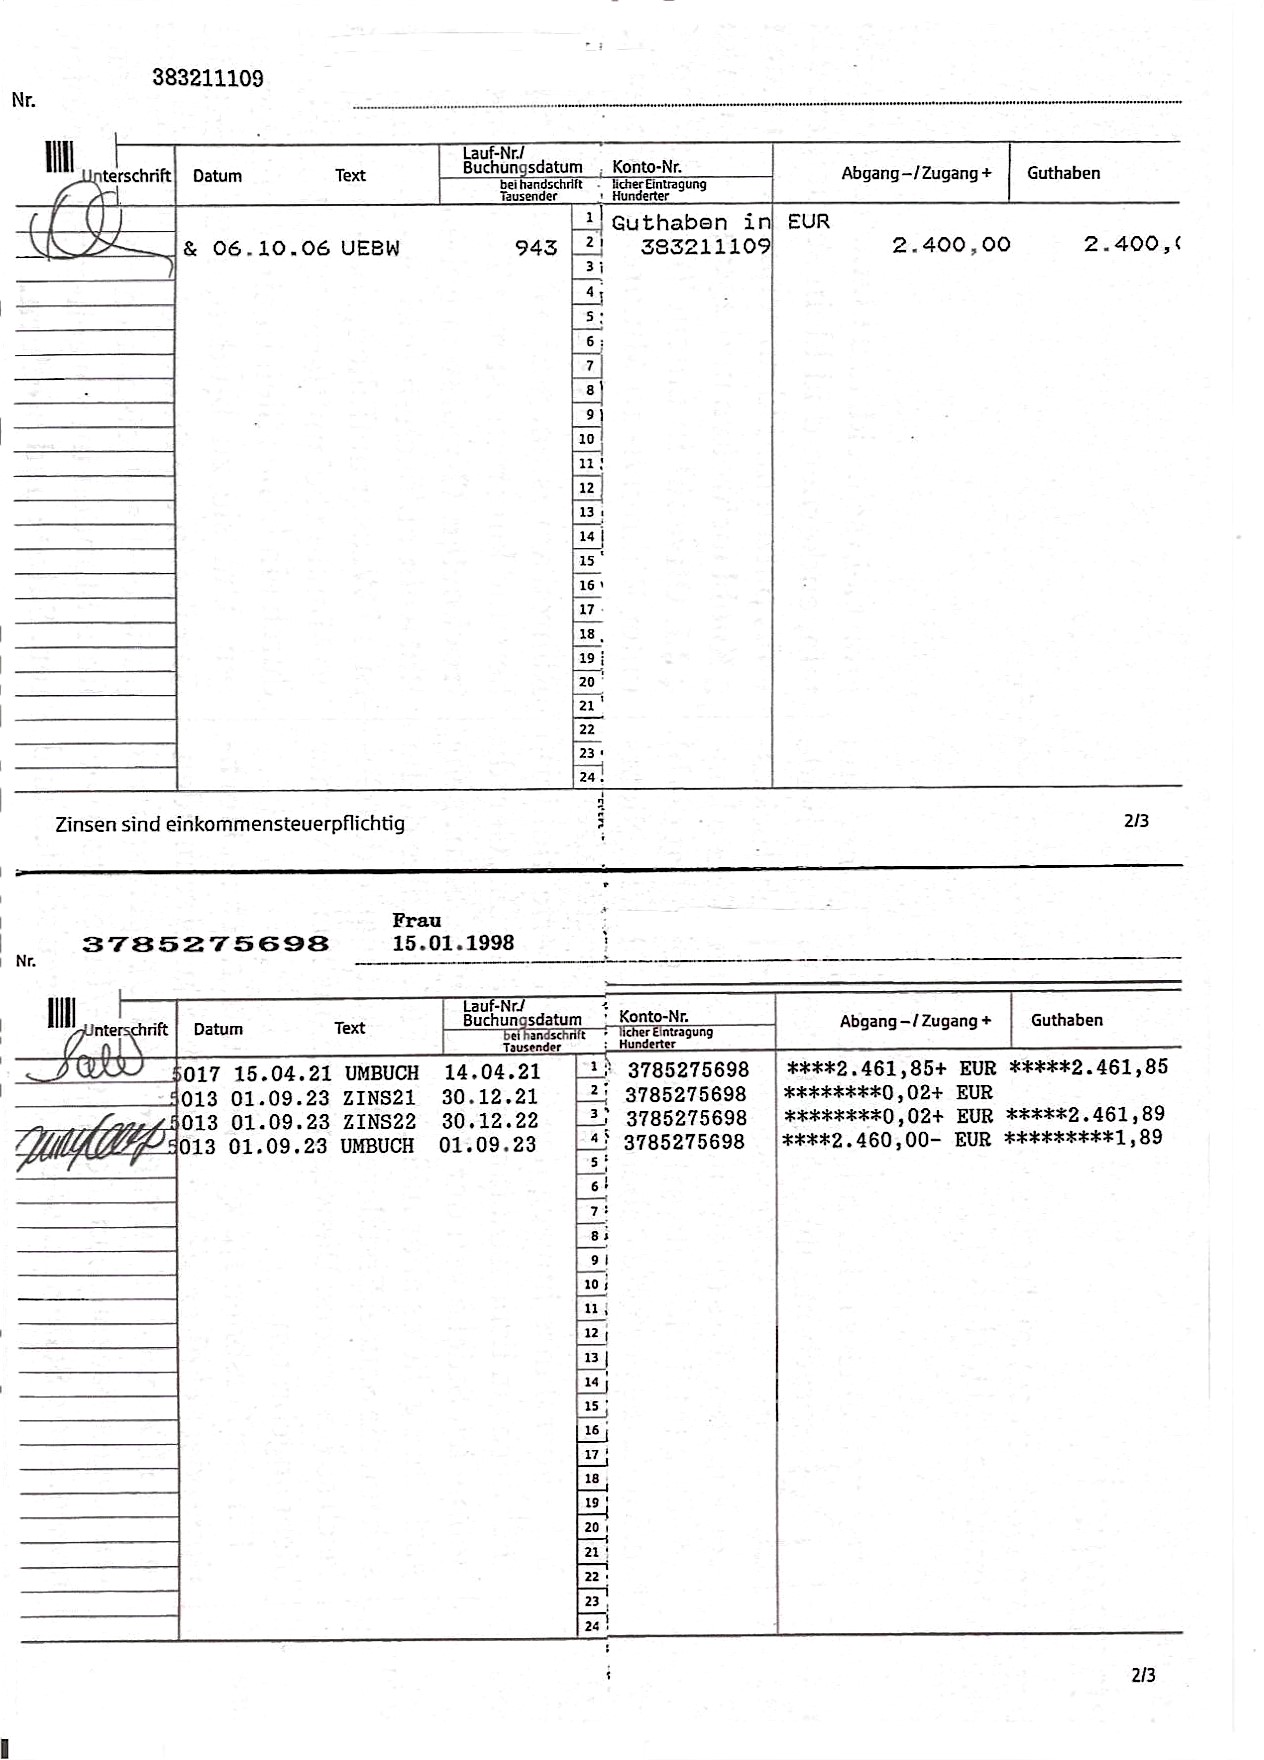
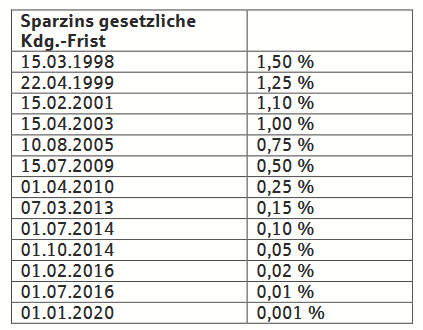
Ich lade mal jetzt zwei Dateien hoch. Das ist einmal der „Nachweis“ für die Gesamtzeit des Mietverhältnisses (Info: meine Vermieterin verstarb 2001 und ihre Tochter erbte dann die Wohnung). Zum anderen eine „Zinsauskunft“ der Sparkasse. Diese erhielt ich nach mehrfacher Aufforderung von der Sparkasse, nachdem diese mir zunächst lediglich mitgeteilt hatte, die Kaution sei auf einem Sparkonto mit dreimonatiger Kündigung gehalten worden. Aber selbst, wenn ich die hier aufgeführten (im Vergleich zu der Auflistung der Bundesbank sehr mageren) Zinssätze anwende, komme ich auf erheblich mehr als die oben erwähnten 61,85 EUR.

MfG Montenovo!

Sparzinsen|583x413
0 Hilfreich
Montenovo1 schrieb:zum Beitrag ↑

Angesichts des oben genannten Zinsbetrages müsste aber die Sparkasse ihre Kunden absichtlich mit aller Kraft davon abgehalten haben

Nunja… Der Vorteil der Sparkasse ist die große Anzahl an Automaten und Filialen. Filialen werden derzeit mehr und mehr geschlossen, Automaten abgebaut. Selbst in unserem nicht grade kleinen Kaufland wurde der Automat aus Sicherheitsgründen abgebaut, nachdem wer versucht hat, mit der Flex Geld abzuheben. Der Vorteil schwindet, das Geldabheben geht bei anderen Banken durch Zusammenschlüsse und die neuerlich ausgegebenen Debit-Kreditkarten immer einfacher, man bekommt auch an der Kasse im Supermarkt Geld.

Die Sparkasse baut die hier grade einen Prachtbau, weil das andere große Gebäude ja aus den 70ern stammt. Für den Kunden sieht das so aus, dass es ein neues Kontomodell gibt. 5€, und dann JEDE, Aktion 0,25Ct. (Geld am Automaten abheben, mit Karte Zahlen, Online-Überweisung, Lastschrifteinzug(!!!), …) Oder 10€ pro Monat mit all-inclusive, wie bisher. Je nach Modell haben die damit die Kontoführungsgebühren um 30-50% erhöht.

Wenn du mich fragst, die Sparkasse hat kein Interesse, Kunden zu werben oder zu halten, aber anscheinend hat sie es auch nicht nötig. O-Ton: Das neue Modell wird von den Kunden gut angenommen, wir haben seit drei Monaten 800 neue Kunden. Ja klar.

Zurück zur Frage: Die Kopie des Sparbuchs zeigt ja erstmal, dass Seitens Vermieter alles OK ist. woher hast du die Tabelle mit den Zinssätzen? Kostet das Sparbuch evtl. Gebühr?

1 Hilfreich

Hallo sweber,

die Tabelle mit den Zinssätzen erhielt ich, wie erwähnt, von besagter Sparkasse. Ob das Sparkonto Gebühr kostete, weiß ich nicht. Das Institur hält sich mit Auskünften ja sehr zurück. Bei Nachfrage nach den historischen Zinssätzen am Schalter der hiesigen Filiale teilte man mir gar mit, das dürfte man mir aus Datenschutzgründen ( 😠!) nicht offenlegen.

Gruß Montenovo

0 Hilfreich
sweber schrieb:zum Beitrag ↑

Filialen werden derzeit mehr und mehr geschlossen, Automaten abgebaut.

Tja, woran liegt es? Wenn man meinen Worten von vor gut 20 Jahren glauben darf, liegt es daran, dass die Kunden - beseelt von der geiz-ist-geil-Mentalität - ihre Standardgeschäfte bei kostenlosen/billigeren Direktbanken tätigen und sich dann wundern, dass die Infrastruktur vor Ort aus Kostengründen abgebaut wird und „auf einmal“ niemand mehr da ist, der einem an der Theke bei Sonderfällen helfen kann.

sweber schrieb:zum Beitrag ↑

Die Sparkasse baut die hier grade einen Prachtbau, weil das andere große Gebäude ja aus den 70ern stammt. Für den Kunden sieht das so aus, dass es ein neues Kontomodell gibt. 5€, und dann JEDE, Aktion 0,25Ct. (Geld am Automaten abheben, mit Karte Zahlen, Online-Überweisung, Lastschrifteinzug(!!!), …) Oder 10€ pro Monat mit all-inclusive, wie bisher. Je nach Modell haben die damit die Kontoführungsgebühren um 30-50% erhöht

Der Prachtbau spart im Zweifel Geld zu den alten Gebäuden aus den 70ern. Einen Zusammenhang mit dem geänderten Kontomodell würde ich nicht suchen, weil alle Sparkassen in den letzten paar Jahren die Preise erhöht bzw. die Leistungen reduziert haben, weil Dank der niedrigen Zinsen die Erträge ausblieben. Dass die nun wieder anziehen, hilft da nur begrenzt, weil nahezu der gesamte Kreditbestand natürlich aus den letzten 15 Jahren stammt, in denen nun einmal Niedrigzinsen herrschten.

Es hat schon seine Gründe, warum sich die Zahl der Sparkassen in den letzten 15 Jahren noch einmal um rd. 20% reduziert hat.

0 Hilfreich
Antwort auf Montenovo1zum Beitrag ↑

Hallo C_Punkt, vielen Dank für deine eigenständigen Zinsberechnungen, die ja tendenziell mein Gefühl bestätigen. Ich lade mal jetzt zwei Dateien hoch. Das ist einmal der „Nachweis“ für die Gesamtzeit des Mietverhältnisse …

Hallöchen,

da fehlen doch ein paar Buchungen zwischen dem Eingang 2006 und dem 15.4.2021 auf der zweiten Seite bzw. das sind doch Kopien von zwei verschiedenen Sparbüchern für zwei verschiedene Sparkonten (zu erkennen an den unterschiedlichen Kontonummern oben links bzw. in der dritten Spalte). Das kann und wird z.Z. auch daher kommen, dass die ursprüngliche Vermieterin zwischenzeitlich verstorben ist, aber irgendetwas stimmt dennoch nicht. Auf jeden Fall dranbleiben und noch einmal nachfragen.

Gruß
C.

0 Hilfreich

Das ganze Thema Sparkasse hat nichts mit dem Thema zu tun.
Was dich nicht davon abgehalten hat, dich ausführlich in einem Beitrag damit zu beschäftigen.
Nichts an meinem Beitrag war an den Haaren herbei gezogen, aber es ist nicht wieder eine lange Diskussion wert die mit dir wirklich never zu irgendwas führt, ausser man beklatscht deine ergüsse oder widerspricht ihnen wenigstens nicht.

0 Hilfreich
987 schrieb:zum Beitrag ↑

Nichts an meinem Beitrag war an den Haaren herbei gezogen

Wildes Geschwafel über angeblich massenweise Fehlberatung als Ursache für Ertragsschwäche bei Kreditinstituten in einer Niedrigzinsphase ist sehr wohl an den Haaren herbeigezogen.

Falls Du eine unserer Diskussionen noch einmal nachlesen möchtest:
Kann ich Vertrauen zu meiner Bank haben? - wer-weiss-was.de

Bleibt die Frage, warum Du den Beitrag mit dem erwähnten Quatsch löschst, weil die Diskussion mit mir angeblich sinnlos wäre (was sie sicherlich sein wird, weil Du einfach nicht weißt, wovon Du redest), aber am Ende noch einmal nachtrittst.

0 Hilfreich
C_Punkt schrieb:zum Beitrag ↑

Wildes Geschwafel über angeblich massenweise Fehlberatung als Ursache für Ertragsschwäche

Nein, Antwort auf die Behauptung, die Abwanderung der KundInnen zu billigeren Banken sei die Ursache:

C_Punkt schrieb:zum Beitrag ↑

Wenn man meinen Worten von vor gut 20 Jahren glauben darf, liegt es daran, dass die Kunden - beseelt von der geiz-ist-geil-Mentalität - ihre Standardgeschäfte bei kostenlosen/billigeren Direktbanken tätigen

„löschst“

Das hatte genau genommen Ursachen auf ganz anderer Ebene.

„nachtrittst“

Wenn ich trete, liest sich das anders.

0 Hilfreich
987 schrieb:zum Beitrag ↑

Nein, Antwort auf die Behauptung, die Abwanderung der KundInnen zu billigeren Banken sei die Ursache:

C_Punkt schrieb:zum Beitrag ↑

Wenn man meinen Worten von vor gut 20 Jahren glauben darf, liegt es daran, dass die Kunden - beseelt von der geiz-ist-geil-Mentalität - ihre Standardgeschäfte bei kostenlosen/billigeren Direktbanken tätigen

Wenn man wollte, hätte man weiterlesen können:

C_Punkt schrieb:zum Beitrag ↑

Einen Zusammenhang mit dem geänderten Kontomodell würde ich nicht suchen, weil alle Sparkassen in den letzten paar Jahren die Preise erhöht bzw. die Leistungen reduziert haben, weil Dank der niedrigen Zinsen die Erträge ausblieben.

Mal ernsthaft: es muss doch irgendetwas geben, bei dem Du Dich richtig gut auskennst. Willst Du nicht lieber darüber reden als ausgerechnet über eine Branche, in die Du keinerlei Einblick hast?

Hattest Du nicht was mit Gartenbau oder Pflanzen gelernt? Dann mach es doch wie es hier jahrelang seitens der Betreiber üblich war: kreiere ein paar Sockenpoppen, lass die ein paar Fragen stellen, die Du dann mit größter Fachkunde beantwortest. Das ist dann für alle Seiten ein Gewinn.

987 schrieb:zum Beitrag ↑

„nachtrittst“

Naja, wie auch immer Du es nennen willst: Du hast den Zusammenhang beseitigt und einen Vorwurf stehen lassen. Empfinde ich als unfair.

0 Hilfreich
C_Punkt schrieb:zum Beitrag ↑

Wenn man wollte, hätte man weiterlesen können:

Wenn man weiter liest ändert das rein gar nichts an der zitierten Aussage.
Oder?
„Tja, woran liegt es? Wenn man meinen Worten von vor gut 20 Jahren glauben darf, liegt es daran, dass die Kunden - beseelt von der geiz-ist-geil-Mentalität - ihre Standardgeschäfte bei kostenlosen/billigeren Direktbanken tätigen und sich dann wundern, dass die Infrastruktur vor Ort aus Kostengründen abgebaut wird und „auf einmal“ niemand mehr da ist, der einem an der Theke bei Sonderfällen helfen kann.“
Steht ja alles da.

„Hattest Du nicht was mit Gartenbau oder Pflanzen gelernt?“
Die narzissmustypisschen Abwertungsautomatismen.
Ich bin Biologin und das weisst du auch.

Aber ich bin auch Anlegerin und langjährige Sparkassenkundin und habe alles, worüber ich zunächst geschrieben habe selber miterlebt. Und noch einiges mehr.
Auch in den Filialen, die noch das volle Programm bieten sind weder Service noch Anlageberatung überzeugend. Letztere ist eigentlich ein Witz.

Dass ich das oben wieder gelöscht habe liegt an rechtlichen Gründen die ich nicht näher erläutern werde, aber das ist eigentlich auch irrelevant, denn auch zu den sachbezogenen Beispielen und Argumenten kamen von dir ja stante pede: Abwertunsgversuche und keinerlei Inhalte.

0 Hilfreich
987 schrieb:zum Beitrag ↑

Ich bin Biologin und das weisst du auch.

Vielleicht vergesse ich es diesmal nicht; egal ist es mir so oder so.

987 schrieb:zum Beitrag ↑

Steht ja alles da.

Und noch mehr. Wenn Dich interessieren würde, wie die Dinge und Aussagen zusammenhängen, dann hättest Du fragen können; wolltest Du aber nicht. Du wolltest Deine von eigenen und angelesenen Erfahrungen beeinflusste Weltsicht verbreiten und bist an Tatsachen und der Einschätzung von jemandem, der mit der Branche seit Jahrzehnten zu tun hat, nicht interessiert.

987 schrieb:zum Beitrag ↑

Anlageberatung überzeugend. Letztere ist eigentlich ein Witz.

Das ist die Anlageberatung, die man für lau bekommt bzw. mit seiner popeligen Depotgebühr und Umsatzprovision bezahlt, mit der man nicht einmal einen Schimpansen vernünftig bezahlen könnte. Das ist genau das, was ich meinte: Die Leute tragen ihre Guthaben und Depots zu Banken, die diese kostenlos anbieten und wundern sich, dass die stationären Kreditinstitute Personal und Niederlassungen eindampfen, wenn sie erst einmal überrascht festgestellt haben, dass ein Telefoncomputer und ein programmierter Anlage-Assistent gar nicht so individuell beraten können, wie man das vielleicht angenommen hat.

Da, wo sich früher die Büros der Produktspezialisten befanden, befinden sich heute Geldausgabe- und Zahlungsverkehrsautomaten und vielleicht noch ein Besprechungszimmer, das im Bedarfsfall vom Produktspezialisten angemietet wird, wenn er mal für ein paar Kundengespräche aus der Kreisstadt oder Hauptstelle anrückt, was er aber natürlich nicht für einen Kredit von 1.500 Euro oder einen Anlagebetrag von 10.000 Euro macht.

Das waren aber nur die Einsparungen, mit denen man auf die Direktbanken in den 2000er Jahren reagierte. Die Ertragslage der Kreditinstitute verschlechterte sich in Folge der Niedrigzinsphase, die spätestens Ende 2013 begann, immer mehr, weil sich halt weniger mit der Differenz zwischen Kredit- und Guthabenzinsen verdienen ließ und die normalverzinsten Kredite aus der Zeit davor nach und nach ausliefen. Gleichzeitig haben sich die Aufwendungen für Personal und Technik, die sich aus aufsichtsrechtlichen Vorgaben ergaben, massiv erhöht (*).

Und quasi im gleichen Atemzug, mit dem die EZB die Negativzinsen für Guthaben bei der EZB einführte und erhöhte sowie die Eigenkapitalanforderungen mit Basel III/CRD IV verschärfte, beklagte sie die nachlassende Ertragskraft der Kreditinstitute. Anschließend hockte man sich in den Aufsichtsbehörden zusammen und entwickelte die Konzepte AnaCredit, ESG-Risiken und Taxonomie, womit man noch einmal hunderttausende Personaltage in den Kreditinstituten verbriet. Das Ergebnis dieser Entwicklung sind u.a. die neuen Kontomodelle, die geringere Zahl der inbegriffenen Überweisungen, Kontoumsätze und/oder Bargeldabhebungen an Automaten beinhalten.

Naja, und so etwas wüsste man halt, wenn man sich in der Branche auskennen würde und dann würde man halt nicht von enttäuschten Anlegern schwafeln (womit man eigentlich sich selbst, eine verschwägerte Großtante zweiten Grades und einige völlig unbekannte Personen meint, von denen man mal gelesen hat).

(*) Und was hats genützt: nix. Die Immobilienkrise kam trotzdem wie schon spätestens ab 2020, eigentlich aber schon ab 2015 erkennbar war. Eine Bankenkrise wird höchstwahrscheinlich folgen und zwar ganz unabhängig, wie viele Millionen Datensätze man seitens der Aufsicht einfordert.

1 Hilfreich
Hilfreichste Antwort

Hi!
Ich… hab aus Spaß mal mit den angegebenen Zinsen gerechnet, und zwar wie folgt:

  • Jeden Tag gibt es 1/365 der Jahreszinsen. So lassen sich die Zinsen auch dann berechnen, wenn sich der Zinssatz im Jahr ändert.
  • Die Zinsen aller Tage eines Jahres werden am Ende des Jahres ausgezahlt

Die Sparkasse rechnet im Grunde genauso, allerdings nur mit 360 Tagen pro Jahr. Ich möchte mich damit aber grade nicht wirklich auseinandersetzen, das Ergebnis düfte recht ähnlich sein.

Die Tabelle liest sich wie folgt:

  • Am 6.10.2006 wurden 2400€ eingezahlt.
  • Bis zum 31.12.2006 wurde der Betrag mit 0,75% verzinst, weil es aber nur 86 Tage waren, gab es 86/365 der Zinsen, die es fürs ganze Jahr gegeben hätte, eben 4,24€
  • 2007 und 2008 blieb der Zinssatz konstant, es gab daher volle 0,75%, also ca. 18€ etwa.
  • Die ersten 195 Tage des Jahres 2009 wurde mit 0,75% verzinst, dann kamen 170 Tage mit 0,5%. Das ganze Jahr waren 2440,44€ auf dem Konto, daher wurden die Zinsen auf diesen Betrag berechnet, zum 3.12.2009 wurden dann gut 15€ gutgeschrieben.
  • …

Die oben bereitgestellte Tabelle zeigt nur Zinsen bis 2020, daher hab ich bis heute 0,001% angenommen. Hier wird der größte Fehler der Rechnung liegen. Jedenfalls, so komme ich auf ca. 84€ Zinsen über die gesamte Lauftzeit.

Wie auch immer. Die Kopie des Sparbuchs zeigt, dass da eigentlich zwei Spabücher sind. 2006 geschah die Einzahlung, danach gibt es keinerlei Einträge bezüglich Zinsen. 2021 wurde ein Betrag, der wie 2400€+Zinsen aussieht, in ein neues Sparbuch eingezahlt, und danach gibt’s auch Einträge zu Zinsen. Insofern, ja, was ist mit den Zins-Einträgen zwischen 2006 und 2021?

Datum Zinssatz Tage Zinsen Guthaben
06.10.06 2.400,00 €
31.12.06 0,750 % 86 4,24 € 2.404,24 €
2007 0,750 % 18,03 € 2.422,27 €
2008 0,750 % 18,17 € 2.440,44 €
15.07.09 0,750 % 195 9,78 €
31.12.09 0,500 % 170 5,68 € 2.455,90 €
01.04.10 0,500 % 90 3,03 €
31.12.10 0,250 % 275 4,63 € 2.463,56 €
2011 0,250 % 6,16 € 2.469,71 €
2012 0,250 % 6,17 € 2.475,89 €
07.03.13 0,250 % 65 1,10 €
31.12.13 0,150 % 300 3,05 € 2.480,04 €
01.07.14 0,100 % 181 1,23 €
01.10.14 0,050 % 92 0,31 €
31.12.14 0,050 % 91 0,31 € 2.481,89 €
2015 0,050 % 1,24 € 2.483,14 €
01.02.16 0,050 % 31 0,11 €
01.07.16 0,020 % 151 0,21 €
31.12.16 0,010 % 183 0,12 € 2.483,57 €
2017 0,010 % 0,25 € 2.483,82 €
2018 0,010 % 0,25 € 2.484,07 €
2019 0,010 % 0,25 € 2.484,32 €
2020 0,001 % 0,02 € 2.484,34 €
2021 0,001 % 0,02 € 2.484,37 €
2022 0,001 % 0,02 € 2.484,39 €
2023 0,001 % 0,02 € 2.484,42 €
3 Hilfreich
sweber schrieb:zum Beitrag ↑

Hier wird der größte Fehler der Rechnung liegen.

Eher in den ersten Jahren. Vor 2010 lagen die Zinssätze ja bei teilweise über 2%. Was diese spezielle Sparkasse vergütete, wissen wir natürlich nicht, aber es würde mich wundern, wenn das tatsächlich so viel weniger gewesen wäre. Daher ist auf jeden Fall noch Aufklärungsarbeit zu leisten. Vor allem - wie Du auch richtig schreibst - im Zusammenhang mit dem Übergang zwischen den beiden Konten bzw. dem Zeitraum vor 2021.

0 Hilfreich
Antwort auf C_Punktzum Beitrag ↑

Vielleicht vergesse ich es diesmal nicht; egal ist es mir so oder so. Und noch mehr. Wenn Dich interessieren würde, wie die Dinge und Aussagen zusammenhängen, dann hättest Du fragen können; wolltest Du aber nicht. Du wol …

„Naja, und so etwas wüsste man halt, wenn man sich in der Branche auskennen würde“

Hättest du die obigen Aussagen gleich so begründet und nicht mit der Geiz-ist-geil_Mentalität" hätte ich gar nichts gesagt und das sogar interessant gefunden.
Gleichwohl steht immer noch auf einem anderen Blatt das nachgewiesenermaßen fahrlässige und an der und über die Grenze der Rechtmäßigkeit auf jeden Fall aber über die Grenze der Redlichkeit gehende Beratungs- und Verkaufsgebahren nicht nur einer Sparkasse.
Das war übrigens schon vor der Niedrigzinsphase 🤷‍♀️.
Und bezieht sich nicht auf „verschwägerte Großtanten zweiten Grades und einige völlig unbekannte Personen“, sondern auf 5000 AnlegerInnen alleine bei der Frankfurter Sparkasse im Falle Lehmannzertifikate, 50.000 in ganz D.

0 Hilfreich
987 schrieb:zum Beitrag ↑

Hättest du die obigen Aussagen gleich so begründet und nicht mit der Geiz-ist-geil_Mentalität" hätte ich gar nichts gesagt und das sogar interessant gefunden.

Ja, klar, jetzt bin ich schuld, dass Du Dir auf Basis eigener Vermutungen, Erlebnisse und gefühlten Wahrheiten eine Meinung gebildet hast, die Du an der Stelle unbedingt einstreuen musstest, ohne zuvor an der Unterhaltung beteiligt gewesen zu sein.

987 schrieb:zum Beitrag ↑

Gleichwohl steht immer noch auf einem anderen Blatt das nachgewiesenermaßen fahrlässige und an der und über die Grenze der Rechtmäßigkeit auf jeden Fall aber über die Grenze der Redlichkeit gehende Beratungs- und Verkaufsgebahren nicht nur einer Sparkasse.

Dazu habe ich in dem verlinkten Artikelbaum schon mehr als genug gesagt, was Du nicht verstehen oder glauben wolltest. Ich habe keinerlei Veranlassung, davon auszugehen, dass sich das bei einem erneuten Versuch anders entwickelt.

987 schrieb:zum Beitrag ↑

Das war übrigens schon vor der Niedrigzinsphase

Es wird wohl Dein Geheimnis bleiben, wieso Du meinst, dass es da einen Zusammenhang hätte geben können.

0 Hilfreich
C_Punkt schrieb:zum Beitrag ↑

Eher in den ersten Jahren.

Hmnja, oben ist ja ne Tabelle mit Zinssätzen angegeben. Die habe ich ja benutzt, Daher bezog ich das auf meine Rechnung davon ausgehend, dass die Zinsen von 2006 bis 2020 korrekt angegeben sind, aber keine neueren Werte ab 2020 in der Tabelle stehen.
Und ja, bei den Sparbüchern ist natürlich Klärungsbedarf am Anfang des Zeitraums.

0 Hilfreich
sweber schrieb:zum Beitrag ↑

Hmnja, oben ist ja ne Tabelle mit Zinssätzen angegeben.

Entschuldige bitte die vielleicht blöde Frage, aber in welchem Artikel steht denn diese Tabelle? Meine Referenz waren bisher die statistischen Angaben der Bundesbank. Habe ich ergänzende Angaben des Fragestellers übersehen?

0 Hilfreich
Antwort auf C_Punktzum Beitrag ↑

Entschuldige bitte die vielleicht blöde Frage, aber in welchem Artikel steht denn diese Tabelle? Meine Referenz waren bisher die statistischen Angaben der Bundesbank. Habe ich ergänzende Angaben des Fragestellers überseh …

Hier:

zusammen mit

Montenovo1 schrieb:zum Beitrag ↑

Hallo sweber,

die Tabelle mit den Zinssätzen erhielt ich, wie erwähnt, von besagter Sparkasse.

Hier der Inhalt:

1 Hilfreich
sweber schrieb:zum Beitrag ↑

Ah, danke. Der Link ist mir tatsächlich durchgegangen. Die Sätze sind aber wirklich deutlich niedriger als die aus der Bundesbankstatistik. Ich frage mich, aus welcher Quelle die Werte in der Tabelle stammen.

0 Hilfreich
Antwort auf C_Punktzum Beitrag ↑

Ah, danke. Der Link ist mir tatsächlich durchgegangen. Die Sätze sind aber wirklich deutlich niedriger als die aus der Bundesbankstatistik. Ich frage mich, aus welcher Quelle die Werte in der Tabelle stammen.

Naja, der Fragesteller meinte ja, dass das von der Sparkasse kommt, um die es hier geht. Die Schriftart ist die gleiche, die meine Sparkasse nutzt, insofern sieht das erstmal plausibel aus.

0 Hilfreich

Wie schon erwähnt - die stammen von der selben Sachbearbeiterin, die mir die 3-Monatskündigung bestätigte.

0 Hilfreich
Antwort auf C_Punktzum Beitrag ↑

Ja, klar, jetzt bin ich schuld, dass Du Dir auf Basis eigener Vermutungen, Erlebnisse und gefühlten Wahrheiten eine Meinung gebildet hast, die Du an der Stelle unbedingt einstreuen musstest, ohne zuvor an der Unterhaltun …

„Ja, klar, jetzt bin ich schuld, dass Du Dir auf Basis eigener Vermutungen, Erlebnisse und gefühlten Wahrheiten eine Meinung gebildet hast“
Geiz- ist -geil-Mentalität waren deine Worte, nicht meine.
Alles weitere, wie auch das: die üblichen Verdrehungen und Verwirrungen von du weisst schon was.

0 Hilfreich
987 schrieb:zum Beitrag ↑

„Ja, klar, jetzt bin ich schuld, dass Du Dir auf Basis eigener Vermutungen, Erlebnisse und gefühlten Wahrheiten eine Meinung gebildet hast“
Geiz- ist -geil-Mentalität waren deine Worte, nicht meine.

Äh ja, und danach kamen andere, die Du ignorierst und das verwendest Du gegen mich genau wie den Umstand, dass ich - Deinen Einwurf nicht antizipierend - nicht gleich den ganzen Vortrag schrieb.

987 schrieb:zum Beitrag ↑

Alles weitere, wie auch das: die üblichen Verdrehungen und Verwirrungen von du weisst schon was.

Äh ja, genau. Ich verdrehe. So wird es sein.

Wir machen das einfach so: Du brabbelst hier einfach ein bisschen weiter vor Dich hin und alle anderen kümmern sich um das Anliegen des Fragestellers.

0 Hilfreich
Montenovo1 schrieb:zum Beitrag ↑

Wie schon erwähnt - die stammen von der selben Sachbearbeiterin, die mir die 3-Monatskündigung bestätigte.

Tut mir leid. Ich hatte diese Tabelle übersehen und bezog Deine Aussage deswegen nicht darauf. Auf Basis der aktuellen Informationen, würde ich wie folgt vorgehen:

  1. Von der Vermieterin Belege für die Zinsabrechnungen 2006 bis 2020 (also Kopie des Sparbuches bzw. der Sparbücher) verlangen.
  2. Die Mitarbeiterin der Sparkasse mit den Daten der Bundesbank konfrontieren und um eine Erklärung bitten, wieso die eigenen Guthabenzinsen so eklatant von den Durchschnittswerten abwichen.
    Ich habe die jährlichen Durchschnitte hier mal zusammengestellt:
    2006 2,06
    2007 2,14
    2008 2,52
    2009 1,82
    2010 1,42
    2011 1,52
    2012 1,32
    2013 0,99
    2014 0,76
    2015 0,46
    2016 0,29
    2017 0,20
    2018 0,16
    2019 0,13
    2020 0,11
    2021 0,09
    2022 0,09

Ich bin gespannt, was Du berichtest, wie es weitergegangen ist.

Gruß
C.

0 Hilfreich
Antwort auf C_Punktzum Beitrag ↑

Äh ja, und danach kamen andere, die Du ignorierst und das verwendest Du gegen mich genau wie den Umstand, dass ich - Deinen Einwurf nicht antizipierend - nicht gleich den ganzen Vortrag schrieb. Äh ja, genau. Ich verdreh …

Wer war es noch mal, der abgeschweift war?

C_Punkt schrieb:zum Beitrag ↑

Tja, woran liegt es? Wenn man meinen Worten von vor gut 20 Jahren glauben darf,

(Und wer ist es noch mal, der sich ständig selber zitiert 😁 ?)

0 Hilfreich
987 schrieb:zum Beitrag ↑

Wer war es noch mal, der abgeschweift war?

Und so geht es weiter, das Gebrabbel. Aber anderen vorwerfen, sie wollten immer das letzte Wort haben.

0 Hilfreich
Antwort auf C_Punktzum Beitrag ↑

Und so geht es weiter, das Gebrabbel. Aber anderen vorwerfen, sie wollten immer das letzte Wort haben.

Das mit dem letzten Wort bist schon nachweislich du.Aber ich habe dir das nie vorgeworfen. Projektion?

Ob Du es nun brabbeln nennst oder Geschwafel- abgeschweift bist schon du. (Ich persönlich finde das überhaupt nicht schlimm 👋)

0 Hilfreich

Hallo C_Punkt,

nochmals vielen Dank für die Mühe, die du dir machtest. Ich werde deine Vorschläge (Rückfrage an die Vermieterin und die Sachbearbeiterin bei der Sparkasse) befolgen und dann zu gegebener Zeit berichten.

Allen ein gesegnetes Weihnachtsfest und ein gutes 2024.

MfG Montenovo

1 Hilfreich
Antwort auf Montenovo1zum Beitrag ↑

Hallo C_Punkt, nochmals vielen Dank für die Mühe, die du dir machtest. Ich werde deine Vorschläge (Rückfrage an die Vermieterin und die Sachbearbeiterin bei der Sparkasse) befolgen und dann zu gegebener Zeit berichten. A …

Hallo zusammen,
nach längerer Zeit melde ich mich wieder und berichte:

  • Weil die Interventionen bei der Sachberabeiterin ergebnislos blieben, habe ich ich eine schriftliche Anfrage an die Geschäftsleitung der Sparkasse verfasst und diese persönlich in der dortigen Verwaltung abgegeben.

  • Da viele Wochen lang keine Reaktion kam, brachte ich mich in Erinnerung. Dann bequemte man sich zu einer Antwort, die jedoch völlig unbefriedigend war: Ich solle mich mit meiner Vermieterin in Verbindung setzen.

  • Ohne große Hoffnung wandte ich mich erneut an diese und verlangte die Herausgabe des Sparbuches. Trotz zweimaliger Erinnerung wurde meiner Aufforderung bislang nicht entsprochen.

Jetzt habe ich zwei Fragen:

  • Habe ich das Recht auf Herausgabe des Sparbuches und wenn ja, auf welchen Paragrafen oder weilche Gerichtsentscheidung kann ich mich beziehen?

  • In jüngerer Zeit gab es offenbar juristische Auseinandersetzungen zwischen Sparkassenkunden und diversen Institiuten. Soweit ich mich erinnere, ging es dabei um Ratensparverträge, bei denen die Sparkassen die Zinssätze nicht analog den Bewegungen des Zinssatzes der Bundesbank änderten mit der Folge, dass den Kunden nicht unbeträchtliche Zinsanteile vorbehalten wurden. Wäre das nicht im Prinzip auf den hier vorliegenden Fall auch anwendbar, also die Sparkasse auch verpflichtet, die Zinsen nicht nach eigenem Gutdünken, sondern eben ananlog dem Bundesbank-Zinssatz anzupassen?

MfG Montenovo1

0 Hilfreich
C_Punkt Moderation

Hallo,

Montenovo1 schrieb:zum Beitrag ↑

Habe ich das Recht auf Herausgabe des Sparbuches

Du hast einen Anspruch auf eine dem Gesetz entsprechende Verzinsung Deiner Kaution. Wenn ich mich recht entsinne (ist halt alles schon ein paar Tage her), gab es eine erhebliche Diskrepanz zwischen dem, was nach den Zinssätzen aus der Bundesbankstatistik hätte an Zinsen anfallen müssen und dem, was Dir seitens der Vermieterin genannt wurde.

Nun hat natürlich kein Kreditinstitut die Pflicht, Habenzinsen in Höhe der von der Bundesbank veröffentlichten Zinssätze zu zahlen und auch die Vermieterin hätte nicht die Pflicht gehabt, in der näheren Umgebung nach dem Kreditinstitut dem besten Habenzinssatz zu suchen und das ggfs. auch noch jährlich. Wenn also die Vermieterin die Kaution bei der SK als Sparguthaben mit gesetzlicher Kündigungsfrist angelegt hat, hat sie ihre Pflichten erst einmal erfüllt.

Da es sich bei dem Dokument, von dem Du uns oben ein Foto gezeigt hast, augenscheinlich um ein Sparbuch handelt, darf man davon ausgehen, dass das Geld den Vorschriften entsprechend angelegt wurde. Warum die Sparkasse nun Zinssätze zahlte, die doch substantiell vom Marktgeschehen abwichen, wissen wir leider immer noch nicht, aber da ist Dir die SK letztlich auch nicht rechenschaftspflichtig. Einerseits, weil sie ihre Konditionen alleine festlegen kann und die Kunden ja gehen können, wenn die ihnen nicht passen und andererseits, weil Du ja strenggenommen gar nicht Kunde der Sparkasse bist.

Ich muss gestehen, dass ich jetzt auch nicht mehr so recht weiterweiß. Im Grunde müsste man nun die Vermieterin auffordern, bei der SK zu klären, was da mit den Zinssätzen los war, aber mir fällt nicht ein, auf welcher Rechtsgrundlage man da Druck aufbauen sollte.

Natürlich kann man nun einen Anwalt beauftragen, der Deine Interessen wahrnimmt, aber wenn ich mich recht entsinne, war trotz des prozentualen Unterschiedes der tatsächliche Differenzbetrag doch überschaubar, so dass sich die Frage stellt, ob am Ende mehr rauskommt, wenn man einen Anwalt beauftragt, der ja nun auch Geld kostet.

Dies übrigens nicht, weil ich der Ansicht wäre, dass es sich generell nicht lohnt, kleinere Beträge einzufordern, sondern weil mir schlicht die Idee fehlt, welche Pflichtverletzung man der Vermieterin oder der Sparkasse so erfolgreich nachweisen könnte, dass Du am Ende nicht nur mehr Zinsen rausholst, sondern auch Dein Anwalt von der Gegenseite bezahlt werden müsste.

Gruß
C.

0 Hilfreich

Deine Antwort

Zum Antworten bitte anmelden oder kostenlos registrieren.